
財務会計総論Ⅰ
企業会計原則
(企業会計原則の設定について)
1 企業会計原則は、企業会計の 実務の中に慣習 として発達したものの中から、 一般に公正妥当 と認められたところを要約したものであって、必ずしも 法令 によって強制されないでも、 すべての企業がその会計を処理するのに当たって 従わなければならない基準 である。
(真実性の原則)
一 企業会計は、企業の 財政状態 及び 経営成績 に関して、 真実な報告 を提供するものでなければならない。
(正規の簿記の原則)
二 企業会計は、 すべての取引 について、 正規の簿記の原則 に従い、 正確な会計帳簿 を作成しなければならない。
(資本取引と損益取引の区別)
三 資本取引 と 損益取引 とを明瞭に区別し、特に 資本剰余金 と 利益剰余金 とを混同してはならない。
(明瞭性の原則)
四 企業会計は、 財務諸表 によって、 利害関係者 に対し必要な会計事実を 明瞭に表示 し、 企業の状況に関する判断 を誤らせないようにしなければならない。
〔注1―2〕 重要な会計方針の開示について
財務諸表には、 重要な会計方針 を注記しなければならない。
会計方針とは、企業が
損益計算書
及び
貸借対照表
の作成に当たつて、その
財政状態
及び
経営成績
を正しく示すために採用した 会計処理の原則及び手続並びに表示の方法 をいう。
(略)
〔注1―3〕 重要な後発事象の開示について
財務諸表には、損益計算書及び貸借対照表を作成する日までに発生した
重要な後発事象
を注記しなければならない。
後発事象とは、
貸借対照表日後
に発生した事象で、
次期以後
の
財政状態
及び
経営成績
に影響を及ぼすものをいう。
重要な後発事象を注記事項として開示することは、当該企業の将来の
財政状態
及び
経営成績
を理解するための
補足情報
として有用である。
重要な後発事象の例としては、次のようなものがある。
イ
火災
、出水等による重大な損害の発生
ロ 多額の増資又は減資及び多額の社債の発行又は繰上償還
ハ
会社の合併
、重要な営業の譲渡又は譲受
ニ 重要な係争事件の発生又は解決
ホ 主要な取引先の倒産
〔注1―4〕 注記事項の記載方法について
重要な会計方針に係る注記事項は、
損益計算書
及び
貸借対照表
の次にまとめて記載する。
なお、その他の注記事項についても、重要な会計方針の注記の次に記載することができる。
(継続性の原則)
五 企業会計は、その 処理の原則及び手続 を 毎期継続 して適用し、 みだりに これを変更してはならない。
〔注3〕 継続性の原則について
企業会計上継続性が問題とされるのは、
一つの会計事実について二つ以上の会計処理の原則又は手続の選択適用が認められている
場合である。
このような場合に、企業が選択した会計処理の原則及び手続を毎期継続して適用しないときは、同一の会計事実について異なる利益額が算出されることになり、
財務諸表の期間比較
を困難ならしめ、この結果、企業の財務内容に関する利害関係者の判断を誤らしめることになる。
従って、いったん採用した会計処理の原則又は手続は、正当な理由により変更を行う場合を除き、財務諸表を作成する各時期を通じて継続して適用しなければならない。
なお、正当な理由によって、会計処理の原則又は手続に重要な変更を加えたときは、これを当該財務諸表に 注記 しなければならない。
(保守主義の原則)
六 企業の財政に 不利な影響 を及ぼす可能性がある場合には、これに備えて 適当に健全な会計処理 をしなければならない。
〔注4〕 保守主義の原則について
企業会計は、予測される将来の危険に備えて、慎重な判断に基づく会計処理を行わなければならないが、 過度に保守的 な会計処理を行うことにより、企業の財政状態及び経営成績の 真実な報告 をゆがめてはならない。
(単一性の原則)
七 株主総会提出 のため、 信用目的 のため、 租税目的 のため等種々の目的のために 異なる形式 の財務諸表を作成する必要がある場合、それらの内容は、 信頼しうる会計記録 に基づいて作成されたものであって、政策の考慮のために 事実の真実な表示 をゆがめてはならない。
〔注1〕重要性の原則の適用について
企業会計は、定められた 会計処理 の方法に従って 正確な計算 を行うべきものであるが、企業会計が目的とするところは、企業の 財務内容 を明らかにし、企業の状況に関する 利害関係者の判断 を誤らせないようにすることにあるから、 重要性の乏しいもの については、本来の 厳密な会計処理 によらないで 他の簡便な方法 によることも 正規の簿記の原則 に従った処理として認められる。
重要性の原則は、 財務諸表の表示 に関しても適用される。
重要性の原則の適用例としては、次のようなものがある。
⑴ 消耗品 、消耗工具器具備品その他の 貯蔵品 等のうち、 重要性の乏しいもの については、その 買入時 又は 払出時 に費用として処理する方法を採用することができる。
⑵ 前払費用 、 未収収益 、 未払費用 及び 前受収益 のうち、 重要性の乏しいもの については、 経過勘定項目 として処理しないことができる。
⑶ 引当金 のうち、 重要性の乏しいもの については、これを 計上しない ことができる。
⑷ たな卸資産の取得原価に含められる引取費用、関税、買入事務費、移管費、保管費等の 付随費用 のうち、 重要性の乏しいもの については、 取得原価に算入しない ことができる。
⑸ 分割返済の定めのある長期の債権又は債務のうち、期限が一年以内に到来するもので 重要性の乏しいもの については、固定資産又は固定負債として表示することができる。
〔注12〕 特別損益項目について
特別損益に属する項目としては次のようなものがある。 (略) なお、 特別損益に属する項目であっても、金額の僅少なもの又は毎期経常的に発生するものは、 経常損益計算 に含めることができる。〔注13 〕 法人税等の追徴税額等について
法人税等の更正決定等による 追徴税額 及び 還付税額 は、税引前当期純利益に加減して表示する。この場合、当期の負担に属する法人税額等とは区別することを原則とするが、重要性の乏しい場合には、 当期の負担に属するもの に含めて表示することができる。損益会計
(営業利益)
三 営業損益計算は、一会計期間に属する売上高と売上原価とを記載して売上総利益を計算し、これから販売費及び一般管理費を控除して、営業利益を表示する。
A (略)
B 売上高は、
実現主義の原則
に従い、商品等の販売又は役務の給付によって
実現
したものに限る。ただし、長期の未完成請負工事等については、合理的に収益を見積り、これを当期の損益計算に計上することができる。
第二 損益計算書原則
(損益計算書の本質)
一 損益計算書は、企業の 経営成績 を明らかにするため、一会計期間に属する すべての収益 とこれに 対応 する すべての費用 とを記載して経常利益を表示し、これに特別損益に属する項目を加減して 当期純利益 を表示しなければならない。
A すべての費用及び収益は、その 支出及び収入 に基づいて計上し、その 発生した期間 に正しく割当てられるように処理しなければならない。ただし、 未実現収益 は、原則として、 当期の損益計算 に計上してはならない。(略)
資産会計総論
資産会計各論
四 固定資産の取得原価と残存価額
(略)固定資産の取得にはさまざまの場合があり、それぞれに応じて取得原価の計算も異なる。
1 購入 固定資産を購入によって取得した場合には、購入代金に買入手数料、運送費、荷役費、据付費、試運転費等の
付随費用
を加えて取得原価とする。但し、正当な理由がある場合には、
付随費用
の一部又は全部を加算しない額をもって取得原価とすることができる。
購入に際しては値引又は割戻を受けたときには、これを購入代金から控除する。
2 自家建設 固定資産を自家建設した場合には、
適正な原価計算基準
に従って製造原価を計算し、これに基づいて取得原価を計算する。建設に要する
借入資本の利子
で
稼働前
の期間に属するものは、これを取得原価に算入することができる。
3 現物出資 株式を発行しその対価として固定資産を受け入れた場合には、出資者に対して交付された株式の
発行価額
(商法第百六十八条および第二百八十条の二にいわゆる現物出資の目的たる財産の価格に当たる額)をもって取得原価とする
4 交換 自己所有の固定資産と交換に固定資産を取得した場合には、交換に供された自己資産の適正な簿価をもって取得原価とする。
自己所有の株式ないし社債等と固定資産を交換した場合には、当該有価証券の
時価
又は適正な簿価をもって取得原価とする。
5 贈与 固定資産を贈与された場合には、
公正に評価した額
を基準として評価した額をもって取得原価とする。
資産の貸借対照表価額
五 貸借対照表に記載する資産の価額は、原則として、当該資産の
取得原価
を基礎として計上しなければならない。
資産の取得原価は、資産の種類に応じた
費用配分の原則
によって、各事業年度に配分しなければならない。有形固定資産は、当該資産の
耐用期間
にわたり、定額法、定率法等の一定の
減価償却の方法
によって、その
取得原価
を各事業年度に配分し、無形固定資産は、当該資産の
有効期間
にわたり、一定の
減価償却の方法
によって、その取得原価を各事業年度に配分しなければならない。繰延資産についても、これに準じて、各事業年度に
均等額以上
を配分しなければならない。
将来の期間に影響する特定の費用とは
D 将来の期間に影響する特定の費用 は、次期以後の期間に 配分 して処理するため、 経過的 に貸借対照表の資産の部に記載することができる。(注15)
〔注15〕 将来の期間に影響する特定の費用について
「将来の期間に影響する特定の費用」とは、 既に代価の支払が完了 し又は 支払義務が確定 し、これに対応する 役務の提供を受けた にもかかわらず、その 効果が将来にわたって発現するものと期待される費用 をいう。
これらの費用は、その効果が及ぶ数期間に合理的に 配分 するため、 経過的 に貸借対照表上 繰延資産 として計上することができる。
繰延資産の会計処理の見直しに関する考え方
当委員会では、これまで行われてきた繰延資産の会計処理を踏まえ、以下の考え方に基づき、必要な範囲内で見直しを行うこととした。
(1) 繰延資産の考え方については、企業会計原則注解(注15)に示されている考え方(
すでに代価の支払が完了
し又は
支払義務が確定
し、これに対応する
役務の提供を受けた
にもかかわらず、その
効果が将来にわたって発現
するものと期待される費用 )を踏襲する。
(2) 検討対象とする繰延資産の項目は、原則として、旧商法施行規則で限定列挙されていた項目(ただし、会社法において廃止された建設利息を除く。)とする。これは、「繰延資産の部に計上した額」が剰余金の
分配可能額
から控除される(計算規則第158条第1号)ことなどを考慮したものである。
この結果、本実務対応報告では、以下の項目を繰延資産として取り扱っている。
①
株式交付費
②
社債発行費
等(
新株予約券
の発行に係る費用を含む。)
③
創立費
④
開業費
⑤
開発費
なお、これまで繰延資産とされていた社債発行差金に相当する額については、平成18年8月11日に公表された企業会計基準第10号「金融商品に関する会計基準」(以下「金融商品会計基準」という。)において会計処理(社債金額から直接控除する方法)を定めており、本実務対応報告では、経過措置に関する事項を除き、取り扱わない。
(3) (略)
株式交付費の会計処理
株式交付費(
新株の発行
又は
自己株式の処分
に係る費用)は、原則として、
支出時に費用
(
営業外費用
)として処理する。ただし、
企業規模の拡大
のためにする
資金調達
などの
財務活動
(組織再編の対価として株式を交付する場合を含む。)に係る株式交付費については、
繰延資産
に計上することができる。この場合には、
株式交付
のときから
3年以内
のその効果の及ぶ期間にわたって、
定額法
により償却をしなければならない。
株式交付費とは、株式募集のための広告費、金融機関の取扱手数料、証券会社の取扱手数料、目論見書・株券等の印刷費、変更登記の登録免許税、その他株式の交付等のために直接支出した費用をいう。
なお、繰延資産に該当する株式交付費は、繰延資産の性格から、
企業規模の拡大
のためにする
資金調達
などの
財務活動
に係る費用を前提としているため、
株式の分割
や
株式無償割当て
などに係る費用は、繰延資産には該当せず、
支出時に費用
として処理することになる。また、この場合には、これらの費用を
販売費及び一般管理費
に計上することができる。
社債発行費等の会計処理
社債発行費は、原則として、
支出時に費用
(
営業外費用
)として処理する。ただし、社債発行費を
繰延資産
に計上することができる。この場合には、
社債の償還までの期間
にわたり
利息法
により償却をしなければならない。なお、償却方法については、継続適用を条件として、
定額法
を採用することができる。
社債発行費とは、社債募集のための広告費、金融機関の取扱手数料、証券会社の取扱手数料、目論見書・社債券等の印刷費、社債の登記の登録免許税その他社債発行のため直接支出した費用をいう。
また、
新株予約権
の発行に係る費用についても、
資金調達
などの
財務活動
(組織再編の対価として新株予約権を交付する場合を含む。)に係るものについては、社債発行費と同様に
繰延資産
として会計処理することができる。この場合には、
新株予約権の発行
のときから、
3年以内
のその効果の及ぶ期間にわたって、
定額法
により償却をしなければならない。ただし、新株予約権が社債に付されている場合で、当該新株予約権付社債を一括法により処理するときは、当該新株予約権付社債の発行に係る費用は、
社債発行費
として処理する。
創立費の会計処理
創立費は、原則として、
支出時に費用
(
営業外費用
)として処理する。ただし、創立費を
繰延資産
に計上することができる。この場合には、
会社の成立
のときから
5年以内
のその効果の及ぶ期間にわたって、
定額法
により償却をしなければならない。
創立費とは、会社の負担に帰すべき設立費用、例えば、定款及び諸規則作成のための費用、株式募集その他のための広告費、目論見書・株券等の印刷費、創立事務所の賃借料、設立事務に使用する使用人の給料、金融機関の取扱手数料、証券会社の取扱手数料、創立総会に関する費用その他会社設立事務に関する必要な費用、発起人が受ける報酬で定款に記載して創立総会の承認を受けた金額並びに設立登記の登録免許税等をいう。
開業費の会計処理
開業費は、原則として、
支出時に費用
(
営業外費用
)として処理する。ただし、開業費を
繰延資産
に計上することができる。この場合には、
開業
のときから
5年以内
のその効果の及ぶ期間にわたって、
定額法
により償却をしなければならない。なお、「開業のとき」には、その営業の一部を開業したときも含むものとする。また、開業費を
販売費及び一般管理費
として処理することができる。
開業費とは、土地、建物等の賃借料、広告宣伝費、通信交通費、事務用消耗品費、支払利子、使用人の給料、保険料、電気・ガス・水道料等で、会社成立後営業開始時までに支出した開業準備のための費用をいう。
開発費の会計処理
開発費は、原則として、
支出時に費用
(
売上原価
又は
販売費及び一般管理費
)として処理する。ただし、開発費を
繰延資産
に計上することができる。この場合には、
支出
のときから
5年以内
のその効果の及ぶ期間にわたって、
定額法
その他の合理的な方法により規則的に償却しなければならない。
開発費とは、新技術又は新経営組織の採用、資源の開発、市場の開拓等のために支出した費用、生産能率の向上又は生産計画の変更等により、設備の大規模な配置替えを行った場合等の費用をいう。ただし、
経常費
の性格をもつものは開発費には含まれない。
なお、「研究開発費等に係る会計基準」の対象となる研究開発費については、
発生時に費用
として処理しなければならないことに留意する必要がある。
支出の効果が期待されなくなった繰延資産の会計処理
支出の効果が期待されなくなった繰延資産は、その 未償却残高 を 一時 に償却しなければならない。
負債会計
〔注18〕 引当金について
将来の特定の費用又は損失 であつて、その 発生が当期以前の事象に起因 し、 発生の可能性が高く 、かつ、その 金額を合理的に見積ることができる 場合には、当期の負担 に属する金額を当期の費用又は損失として引当金に繰入れ、当該引当金の残高を貸借対照表の 負債の部 又は 資産の部 に記載するものとする。
製品保証引当金、売上割戻引当金、返品調整引当金、賞与引当金、工事補償引当金、退職給与引当金、修繕引当金、特別修繕引当金、債務保証損失引当金、損害補償損失引当金、貸倒引当金等がこれに該当する。
発生の可能性 の低い 偶発事象 に係る費用又は損失については、引当金を計上することはできない。
資本会計
財務諸表
損益計算書の本質
一 損益計算書は、企業の
経営成績
を明らかにするため、 一会計期間 に属する すべての収益とこれに対応するすべての費用 とを記載して
経常利益
を表示し、これに
特別損益
に属する項目を加減して
当期純利益
を表示しなければならない。
A すべての費用及び収益は、その
支出及び収入
に基づいて計上し、その
発生
した期間に正しく割当てられるように処理しなければならない。ただし、
未実現収益
は、原則として、当期の損益計算に計上してはならない。
前払費用
及び
前受収益
は、これを当期の損益計算から除去し、
未払費用
及び
未収収益
は、当期の損益計算に計上しなければならない。
B 費用及び収益は、
総額
によって記載することを原則とし、費用の項目と収益の項目とを直接に
相殺
することによってその全部又は一部を損益計算書から除去してはならない。
C 費用及び収益は、その
発生源泉
に従って明瞭に分類し、各収益項目とそれに関連する費用項目とを損益計算書に
対応表示
しなければならない。
損益計算書の区分
二 損益計算書には、 営業損益計算 、 経常損益計算 及び 純損益計算 の区分を設けなければならない。
A 営業損益計算の区分は、当該企業の
営業活動
から生ずる費用及び収益を記載して、
営業利益
を計算する。
二つ以上の営業を目的とする企業にあっては、その費用及び収益を主要な
営業別
に区分して記載する。
B 経常損益計算の区分は、営業損益計算の結果を受けて、利息及び割引料、有価証券売却損益その他 営業活動以外 の原因から生ずる損益であって 特別損益 に属しないものを記載し、 経常利益 を計算する。
C 純損益計算の区分は、経常損益計算の結果を受けて、前期損益修正額、固定資産売却損益等の 特別損益 を記載し、 当期純利益 を計算する。
貸借対照表の本質
一 貸借対照表は、企業の 財政状態 を明らかにするため、 貸借対照表日 における すべての資産、負債及び資本 を記載し、株主、債権者その他の利害関係者にこれを正しく表示するものでなければならない。ただし、 正規の簿記の原則 に従って処理された場合に生じた 簿外資産 及び 簿外負債 は、貸借対照表の 記載外 におくことができる。
貸借対照表の区分
二 貸借対照表は、 資産の部 、 負債の部 及び 資本の部 の3区分に分ち、さらに資産の部を 流動資産 、 固定資産 及び 繰延資産 に、負債の部を 流動負債 及び 固定負債 に区分しなければならない。
貸借対照表の配列
三 資産及び負債の項目の配列は、原則として、 流動性配列法 によるものとする。
貸借対照表科目の分類
四 資産、負債及び資本の各科目は、一定の基準に従って 明瞭 に分類しなければならない。
資産の貸借対照表価額
五 貸借対照表に記載する資産の価額は、原則として、当該資産の 取得原価 を基礎として計上しなければならない。
財務会計総論Ⅱ
概念フレームワーク
第1章 財務報告の目的
序文
(略)財務報告はさまざまな役割を果たしているが、ここでは、その目的が、 投資家 による 企業成果の予測 と 企業価値の評価 に役立つような、 企業の財務状況 の 開示 にあると考える。自己の責任で将来を予測し投資の判断をする人々のために、企業の 投資のポジション(ストック) と その成果(フロー) が 開示 されるとみるのである。(略)
ディスクロージャー制度と財務報告の目的
1.企業の将来を予測するうえで、企業の現状に関する情報は不可欠であるが、その情報を入手する機会について、 投資家 と 経営者 の間には一般に大きな格差がある。このような状況のもとで、 情報開示 が不十分にしか行われないと、企業の発行する株式や社債などの価値を推定する際に 投資家 が自己責任を負うことはできず、それらの証券の円滑な発行・流通が妨げられることにもなる。そうした情報の非対称性を緩和し、それが生み出す市場の機能障害を解決するため、 経営者 による私的情報の開示を促進するのが ディスクロージャー制度 の存在意義である。
2.投資家は不確実な 将来キャッシュフロー への期待のもとに、自らの意思で自己の資金を企業に投下する。その不確実な 成果 を予測して意思決定をする際、投資家は企業が資金をどのように投資し、実際にどれだけの 成果 をあげているかについての情報を必要としている。経営者に開示が求められるのは、基本的にはこうした情報である。財務報告の目的は、投資家の意思決定に資する ディスクロージャー制度 の一環として、投資の ポジション とその 成果 を測定して開示することである。
3.財務報告において提供される情報の中で、投資の 成果 を示す利益情報は基本的に 過去 の 成果 を表すが、企業価値評価の基礎となる 将来キャッシュフロー の予測に広く用いられている。このように利益の情報を利用することは、同時に、利益を生み出す投資のストックの情報を利用することも含意している。投資の 成果 の絶対的な大きさのみならず、それを生み出す投資のストックと比較した収益性(あるいは効率性)も重視されるからである。
第2章 会計情報の質的特性
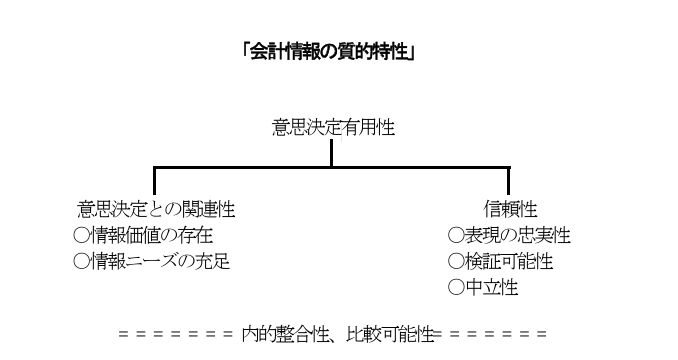
〔会計情報の基本的な特性: 意思決定有用性〕
1.財務報告の目的は、企業価値評価の基礎となる情報、つまり投資家が将来キャッシュフローを予測するのに役立つ企業成果等を開示することである。この目的を達成するにあたり、会計情報に求められる最も基本的な特性は、 意思決定有用性 である。すなわち、会計情報には、投資家が企業の不確実な成果を予測するのに 有用 であることが期待されている。
2.意思決定有用性は、意思決定目的に関連する情報であること( 意思決定との関連性 )と、一定の水準で信頼できる情報であること( 信頼性 )の 2つの下位の特性により支えられている。さらに、 内的整合性 と 比較可能性 が、それら3者の階層を基礎から支えると同時に、必要条件ないし閾限界として機能する。
〔意思決定有用性を支える特性(1): 意思決定との関連性〕
3.このうち意思決定との関連性とは、会計情報が将来の投資の成果についての予測に関連する内容を含んでおり、企業価値の推定を通じた投資家による意思決定に積極的な影響を与えて貢献することを指す。
4.会計情報が投資家の意思決定に貢献するか否かは、第一に、それが情報価値を有しているか否かと関わっている。ここでいう情報価値とは、投資家の予測や行動が当該情報の入手によって改善されることをいう。ただし、会計基準の設定局面において、新たな基準に基づく会計情報の情報価値は不確かな場合も多い。そのケースでは、投資家による情報ニーズの存在が、情報価値を期待させる。そのような期待に基づいて、情報価値の存否について事前に確たることがいえない場合であっても、投資家からの要求に応えるために会計基準の設定・改廃が行われることもある。この意味で、 情報価値の存在 と 情報ニーズの充足 は、意思決定との関連性を支える2つの特性と位置づけられる。
〔意思決定有用性を支える特性(2): 信頼性〕
6.会計情報の有用性は、信頼性にも支えられている。信頼性とは、 中立性 ・ 検証可能性 ・ 表現の忠実性 などに支えられ、会計情報が信頼に足る情報であることを指す。
〔一般的制約となる特性(1): 内的整合性〕
9.会計情報が利用者の意思決定にとって有用であるためには、会計情報を生み出す会計基準が 内的整合性 を満たしていなければならない。会計基準は少数の基礎概念に支えられた1つの体系をなしており、意思決定有用性がその体系の目標仮説となっている。一般に、ある個別の会計基準が、会計基準全体を支える基本的な考え方と矛盾しないとき、その個別基準は 内的整合性 を有しているという。そのように個別基準が内的に整合している場合、その個別基準に従って作成される会計情報は 有用 であると推定される。
〔一般的制約となる特性(2): 比較可能性〕
11.会計情報が利用者の意思決定にとって有用であるためには、会計情報には 比較可能性 がなければならない。ここで比較可能性とは、 時系列 で同一企業の会計情報を比較する場合、あるいは、 企業間 で同一時点の会計情報を比較する場合、それらの比較に障害とならないように会計情報が作成されていることを要請するものである。そのためには、 同一の事実(対象)には 同一 の会計処理が適用され、 異なる事実(対象)には 異なる 会計処理が適用されることにより、会計情報の利用者が、 時系列 比較や 企業間 比較にあたって、事実の同質性と異質性を峻別できるようにしなければならない。
第3章 財務諸表の構成要素
〔財務報告の目的による制約〕
3.貸借対照表と損益計算書が 投資のポジション と 成果 を開示するという役割を担っているため、それぞれの構成要素は、これらの役割を果たすものに限られる。構成要素の定義は、 財務報告の目的 と 財務諸表の役割 に適合するかぎりで意味を持つのであり、そうした役割を果たさないものは、たとえ以下の各定義を充足しても、財務諸表の構成要素とはならない。
4.資産とは、 過去の取引または事象 の結果として、 報告主体 が 支配 している 経済的資源 をいう。
※ ここでいう支配とは、 所有権の有無 にかかわらず、報告主体が経済的資源を利用し、そこから生み出される 便益を享受 できる状態をいう。経済的資源とは、キャッシュの獲得に貢献する便益の源泉 をいい、実物財に限らず、金融資産及びそれらとの同等物を含む。5.負債とは、 過去の取引または事象 の結果として、 報告主体 が 支配 している 経済的資源 を放棄もしくは引き渡す 義務 、またはその 同等物 をいう。
※ ここでいう義務の同等物には、 法律上 の義務に準じるものが含まれる。6.純資産とは、 資産 と 負債 の差額をいう。
7.株主資本とは、 純資産 のうち 報告主体 の所有者である 株主 (連結財務諸表の場合には 親会社株主 )に帰属する部分をいう。
第3章 財務諸表の構成要素
8.包括利益とは、 特定期間における純資産の変動額 のうち、報告主体の所有者である株主、子会社の少数株主、及び将来それらになり得るオプションの所有者との直接的な取引によらない部分をいう。
9.純利益とは、 特定期間の期末までに生じた純資産の変動額 (報告主体の所有者である株主(中略)との直接的な取引による部分を除く。)のうち、 リスクから解放された投資の成果 であって、報告主体の所有者に帰属する部分をいう。純利益は、純資産のうちもっぱら 株主資本 だけを増減させる。
13.収益とは、 純利益 または少数株主損益を 増加 させる項目であり、 特定期間の期末 までに生じた 資産の増加 や 負債の減少 に見合う額のうち、 投資のリスクから解放された 部分である。(略)
15.費用とは、 純利益 または少数株主損益を 減少 させる項目であり、 特定期間の期末 までに生じた 資産の減少 や 負債の増加 に見合う額のうち、 投資のリスクから解放された 部分である。(略)
〔包括利益と純利益との関係〕
12. 包括利益のうち、(1) 投資のリスクから解放されていない部分 を除き、(2)過年度に計上された包括利益のうち 期中に投資のリスクから解放された部分 を加え、(3)少数株主損益を控除すると、純利益が求められる。
投資のリスクからの解放
57.(略)投資の成果がリスクから解放されるというのは、投資にあたって 期待された成果が事実として確定 することをいうが、特に事業投資については、事業のリスクに拘束されない 独立の資産 を獲得したとみなすことができるときに、投資のリスクから解放されると考えられる。(略)これに対して、事業の目的に拘束されず、保有資産の値上りを期待した金融投資に生じる 価値の変動 は、そのまま期待に見合う 事実 として、リスクから解放された投資の成果に該当する。
第4章 財務諸表における認識と測定
(認識及び測定の意義)
1.財務諸表における「認識」とは、構成要素を財務諸表の 本体に計上する ことをいう。
2.財務諸表における「測定」とは、財務諸表に計上される諸項目に 貨幣額を割り当てる ことをいう。
(認識に関する制約条件)
3.第3章「財務諸表の構成要素」の定義を充足した各種項目の認識は、基礎となる契約の原則として少なくとも 一方の履行が契機 となる。さらに、いったん認識した資産・負債に生じた価値の変動も、 新たな構成要素 を認識する契機となる。
金融商品会計基準
金融資産及び金融負債の範囲
4. 金融資産とは、 現金預金 、 受取手形、売掛金及び貸付金等の 金銭債権 、 株式その他の出資証券及び公社債等の 有価証券 並びに先物取引、先渡取引、オプション取引、スワップ取引及びこれらに類似する取引(以下「 デリバティブ取引 」という。) により生じる正味の債権 等をいう。
5. 金融負債とは、支払手形 、買掛金、借入金及び社債等の 金銭債務 並びに デリバティブ取引により生じる正味の債務 等をいう。
金融資産及び金融負債の発生の認識
7. 金融資産の 契約上の権利 又は金融負債の 契約上の義務 を生じさせる 契約を締結 したときは、原則として、当該金融資産又は金融負債の 発生を認識 しなければならない。
金融資産及び金融負債の消滅の認識
金融資産の消滅の認識要件
8. 金融資産の契約上の 権利を行使 したとき、 権利を喪失 したとき又は 権利に対する支配が他に移転 したときは、当該金融資産の 消滅を認識しなければならない。
金融負債の消滅の認識要件
10. 金融負債の契約上の 義務を履行 したとき、 義務が消滅 したとき又は 第一次債務者の地位から免責 されたときは、当該金融負債の 消滅を認識 しなければならない。
債権
14. 受取手形、売掛金、貸付金その他の債権の貸借対照表価額は、 取得価額 から 貸倒見積高 に基づいて算定された 貸倒引当金 を控除した金額とする。ただし、債権を 債権金額 より低い価額又は高い価額で取得した場合において、 取得価額 と 債権金額 との差額の性格が 金利の調整 と認められるときは、 償却原価法 に基づいて算定された価額から 貸倒見積高 に基づいて算定された 貸倒引当金 を控除した金額としなければならない。
金銭債務
26. 支払手形、買掛金、借入金、社債その他の債務は、 債務額 をもって貸借対照表価額とする。ただし、社債を社債金額よりも低い価額又は高い価額で発行した場合など、収入に基づく金額と債務額とが 異なる 場合には、 償却原価法 に基づいて算定された価額をもって、貸借対照表価額としなければならない。
売買目的有価証券
15. 時価の変動 により利益を得ることを目的として保有する有価証券(以下「 売買目的有価証券 」という。)は、 時価 をもって貸借対照表価額とし、評価差額は 当期の損益 として処理する。満期保有目的の債券
16. 満期まで所有する意図 をもって保有する社債その他の債券(以下「 満期保有目的の債券 」という。)は、 取得原価 をもって貸借対照表価額とする。ただし、債券を 債券金額 より低い価額又は高い価額で取得した場合において、 取得価額 と 債券金額との差額の性格が 金利の調整と認められるときは、 償却原価法に基づいて算定された価額 をもって貸借対照表価額としなければならない。子会社株式及び関連会社株式
17. 子会社株式及び関連会社株式は、 取得原価 をもって貸借対照表価額とする。その他有価証券
18. 売買目的有価証券、満期保有目的の債券、子会社株式及び関連会社株式以外の有価証券(以下「 その他有価証券 」という。)は、 時価 をもって貸借対照表価額とし、評価差額は 洗い替え方式 に基づき、次のいずれかの方法により処理する。(1) 評価差額の合計額を 純資産の部 に計上する。
(2) 時価が取得原価を 上回る銘柄に係る評価差額は 純資産の部 に計上し、時価が取得原価を 下回る銘柄に係る評価差額は 当期の損失 として処理する。
なお、純資産の部に計上されるその他有価証券の評価差額については、 税効果会計を適用しなければならない。(略)
市場価格のない株式等
19. 市場価格のない株式は、 取得原価 をもって貸借対照表価額とする。市場価格のない株式とは、市場において取引されていない株式とする。また、 出資金 など株式と同様に持分の請求権を生じさせるものは、同様の取扱いとする。これらを合わせて「 市場価格のない株式等 」という。
時価が著しく下落した場合
20. 満期保有目的の債券、子会社株式及び関連会社株式並びにその他有価証券のうち、市場価格のない株式等以外のものについて時価が 著しく下落 したときは、 回復する見込みがあると認められる 場合を除き、 時価 をもって貸借対照表価額とし、評価差額は 当期の損失 として処理しなければならない。
21. 市場価格のない株式等については、発行会社の 財政状態の悪化 により実質価額が 著しく低下 したときは、 相当の減額 をなし、評価差額は 当期の損失 として処理しなければならない。
22. 第20項及び第21項の場合には、当該時価及び実質価額を 翌期首の取得原価 とする。
1.債権の区分
27.貸倒見積高の算定にあたっては、債務者の 財政状態 及び 経営成績 等に応じて、債権を次のように区分する。
(1) 債務者の 経営状態 に重大な問題が生じていない債務者に対する債権(以下「 一般債権 」という。)
(2) 経営破綻 の状態には至っていないが、 債務の弁済 に重大な問題が生じているか又は生じる可能性の高い債務者に対する債権(以下「 貸倒懸念債権 」という。)
(3) 経営破綻 又は実質的に 経営破綻 に陥っている債務者に対する債権(以下「 破産更生債権等 」という。)
2.貸倒見積高の算定方法
28.債権の貸倒見積高は、その区分に応じてそれぞれ次の方法により算定する。
(1) 一般債権については、 債権全体 又は 同種・同類の債権 ごとに、 債権の状況 に応じて求めた 過去の貸倒実績率 等合理的な基準により貸倒見積高を算定する。
(2) 貸倒懸念債権については、 債権の状況 に応じて、次の いずれかの方法 により貸倒見積高を算定する。ただし、同一の債権については、債務者の 財政状態 及び 経営成績 の状況等が変化しない限り、同一の方法を継続して適用する。
① 担保の処分見込額 及び 保証による回収見込額 を減額し、その残額について債務者の 財政状態 及び 経営成績 を考慮して貸倒見積高を算定する方法
② 債権の 元本 の回収及び 利息 の受取りに係る キャッシュ・フロー を 合理的に見積る ことができる債権については、債権の元本及び利息について元本の回収及び利息の受取りが見込まれるときから 当期末 までの期間にわたり 当初の約定利子率 で割り引いた金額の 総額 と 債権の帳簿価額 との差額を貸倒見積高とする方法
(3) 破産更生債権等については、 債権額 から 担保の処分見込額 及び 保証による回収見込額 を減額し、その残額を貸倒見積高とする。
ヘッジ会計の意義
29. ヘッジ会計とは、 ヘッジ取引 のうち一定の要件を充たすものについて、 ヘッジ対象 に係る損益と ヘッジ手段 に係る損益を 同一の会計期間 に認識し、 ヘッジの効果 を会計に反映させるための特殊な会計処理をいう。
繰延ヘッジと時価ヘッジ
32.
ヘッジ会計は、原則として、 時価 評価されている
ヘッジ手段
に係る損益又は評価差額を、
ヘッジ対象
に係る損益が認識されるまで純資産の部 において
繰り延べる
方法による。
ただし、
ヘッジ対象
である資産又は負債に係る相場変動等を 損益 に反映させることにより、その損益と
ヘッジ手段
に係る損益とを
同一の会計期間
に認識することもできる。
なお、 純資産の部 に計上されるヘッジ手段に係る損益又は評価差額については、
税効果会計
を適用しなければならない。(略)
棚卸資産会計基準
棚卸資産の範囲
3.本会計基準は、すべての企業における棚卸資産の評価方法、評価基準及び開示について適用する。棚卸資産は、 商品 、 製品 、 半製品 、 原材料 、 仕掛品 等の資産であり、企業がその 営業目的 を達成するために所有し、かつ、 売却 を予定する資産のほか、 売却 を予定しない資産であっても、 販売活動及び一般管理活動 において 短期間 に 消費 される 事務用消耗品等 も含まれる。 (略)
棚卸資産の評価方法
6-2.棚卸資産については、原則として 購入代価 又は 製造原価 に引取費用等の付随費用 を加算して 取得原価 とし、次の評価方法の中から選択した方法を適用して売上原価等の払出原価 と期末棚卸資産の価額 を算定するものとする。
(1) 個別法
取得原価
の異なる棚卸資産を区別して記録し、その個々の
実際原価
によって期末棚卸資産の価額を算定する方法
個別法は、
個別性
が強い棚卸資産の評価に適した方法である。
(2) 先入先出法
最も古く取得
されたものから順次払出しが行われ、期末棚卸資産は
最も新しく取得
されたものからなると
みなして
期末棚卸資産の価額を算定する方法
(3) 平均原価法
取得した棚卸資産の
平均原価
を算出し、この
平均原価
によって期末棚卸資産の価額を算定する方法
なお、平均原価は、
総平均法
又は
移動平均法
によって算出する。
(4) 売価還元法
値入率
等の類似性に基づく棚卸資産のグループごとの期末の
売価合計額
に、
原価率
を乗じて求めた金額を期末棚卸資産の価額とする方法
売価還元法は、
取扱品種
の極めて多い
小売業等
の業種における棚卸資産の評価に適用される。
用語の定義
4. 「時価」とは、 公正な評価額 をいい、 市場価格に基づく価額 をいう。市場価格が観察できない場合には 合理的に算定された価額 を公正な評価額とする。
5. 「正味売却価額」とは、 売価 (購買市場と 売却市場 とが区別される場合における 売却市場 の 時価 )から 見積追加製造原価 及び 見積販売直接経費 を控除したものをいう。なお、「購買市場」とは当該資産を 購入 する場合に企業が参加する市場をいい、「 売却市場 」とは当該資産を 売却 する場合に企業が参加する市場をいう。
6. 「再調達原価」とは、購買市場と 売却市場 とが区別される場合における 購買市場 の 時価 に、購入に 付随する費用 を加算したものをいう。
通常の販売目的で保有する棚卸資産の評価基準
7.通常の販売目的(販売するための製造目的を含む。)で保有する棚卸資産は、 取得原価 をもって貸借対照表価額とし、期末における 正味売却価額 が 取得原価 よりも 下落している場合には、当該 正味売却価額 をもって貸借対照表価額とする。この場合において、取得原価と当該正味売却価額との差額は 当期の費用 として処理する。
8.売却市場において市場価格が観察できないときには、 合理的に算定された価額を売価とする。(略)
9.営業循環過程から外れた滞留又は処分見込等の棚卸資産について、 合理的に算定された価額 によることが困難な場合には、 正味売却価額 まで切り下げる方法に代えて、その状況に応じ、次のような方法により収益性の低下の事実を適切に反映するよう処理する。
(1) 帳簿価額を 処分見込価額 (ゼロ又は備忘価額を含む。)まで切り下げる方法
(2) 一定の回転期間を超える場合、 規則的 に帳簿価額を切り下げる方法
10.製造業における 原材料 等のように 再調達原価 の方が把握しやすく、正味売却価額が当該 再調達原価 に歩調を合わせて動くと想定される場合には、継続して適用することを条件として、 再調達原価 (最終仕入原価を含む。以下同じ。)によることができる。
通常の販売目的で保有する棚卸資産の収益性の低下に係る損益の表示
17. 通常の販売目的で保有する棚卸資産について、収益性の低下による簿価切下額(前期に計上した簿価切下額を戻し入れる場合には、当該戻入額相殺後の額)は
売上原価
とするが、棚卸資産の製造に関連し不可避的に発生すると認められるときには
製造原価
として処理する。また、収益性の低下に基づく簿価切下額が、臨時の事象に起因し、
かつ
、多額であるときには、
特別損失
に計上する。臨時の事象とは、例えば次のような事象をいう。なお、この場合には、洗替え法を適用していても、当該簿価切下額の戻入れを行ってはならない。
(1) 重要な事業部門の廃止
(2) 災害損失の発生
トレーディング目的で保有する棚卸資産の評価基準
15.トレーディング目的で保有する棚卸資産については、 時価 をもって貸借対照表価額とし、帳簿価額との差額(評価差額)は、 当期の損益 として処理する。
16. トレーディング目的で保有する棚卸資産として分類するための留意点や保有目的の変更の処理は、企業会計基準第10号「金融商品に関する会計基準」(以下「金融商品会計基準」という。)における 売買目的有価証券 に関する取扱いに準じる。トレーディング目的で保有する棚卸資産に係る損益の表示
19. トレーディング目的で保有する棚卸資産に係る損益は、原則として、純額で 売上高 に表示する。リース取引会計基準
用語の定義
4. 「リース取引」とは、特定の物件の所有者たる貸手(レッサー)が、当該物件の借手(レッシー)に対し、 合意された期間(以下「 リース期間 」という。)にわたりこれを 使用収益する権利 を与え、借手は、合意された使用料(以下「 リース料 」という。)を貸手に支払う取引をいう。
5. 「ファイナンス・リース取引」とは、リース契約に基づくリース期間の 中途 において当該契約を 解除 することができないリース取引又は これに準ずる リース取引で、借手が、当該契約に基づき使用する物件(以下「リース物件」という。)からもたらされる 経済的利益を実質的に享受することができ、かつ、当該リース物件の使用に伴って生じる コストを実質的に負担することとなるリース取引をいう。
6. 「オペレーティング・リース取引」とは、 ファイナンス・リース取引以外 のリース取引をいう。
7. 「リース取引開始日」とは、借手が、リース物件を 使用収益する権利 を行使することができることとなった日をいう。
ファイナンス・リース取引の分類
8. ファイナンス・リース取引は、リース契約上の諸条件に照らしてリース物件の所有権が借手に移転すると認められるもの(以下 「 所有権移転 ファイナンス・リース取引」という。)と、それ以外の取引(以下「 所有権移転外 ファイナンス・リース取引」という。)に分類する。
ファイナンス・リース取引の会計処理
9. ファイナンス・リース取引については、通常の 売買取引に係る方法 に準じて会計処理を行う。10. 借手は、 リース取引開始日 に、通常の 売買取引に係る方法 に準じた会計処理により、リース物件とこれに係る債務を リース資産 及び リース債務 として計上する。
リース資産及びリース債務の計上額の算定
11. リース資産及びリース債務の計上額を算定するにあたっては、原則として、リース契約締結時に合意された リース料総額 からこれに含まれている 利息相当額 の合理的な見積額を控除する方法による。当該 利息相当額 については、原則として、リース期間にわたり 利息法 により配分する。
減価償却方法
12. 所有権移転ファイナンス・リース取引に係るリース資産の減価償却費は、 自己所有の固定資産 に適用する減価償却方法と同一の方法により算定する。
また、所有権移転外ファイナンス・リース取引に係るリース資産の減価償却費は、原則として、 リース期間 を耐用年数とし、残存価額を ゼロ として算定する。| リース物件の貸手の購入価額等 | ||
|---|---|---|
| 明らかな場合 | 明らかでない場合 | |
|
所有権移転 ファイナンス・リース取引 |
貸手の購入価額 等 |
①
借手の見積現金購入価額
② リース料総額の割引現在価値 いずれか低い方の金額 |
|
所有権移転外 ファイナンス・リース取引 |
①
貸手の購入価額
等 ② リース料総額の割引現在価値 いずれか低い方の金額 |
|
減損会計基準
対象資産
本基準は、 固定資産 を対象に適用する。ただし、他の基準に 減損処理 に関する定めがある資産、例えば、「金融商品に係る会計基準」における 金融資産 や「税効果会計に係る会計基準」における 繰延税金資産 については、対象資産から除くこととする。固定資産の減損と減損処理の定義
3.固定資産の減損とは、資産の 収益性の低下 により 投資額の回収が見込めなくなった状態 であり、減損処理とは、そのような場合に、一定の条件の下で 回収可能性 を反映させるように 帳簿価額を減額 する会計処理である。
1. 減損の兆候
資産又は資産グループ(6.(1)における最小の単位をいう。)に減損が生じている可能性を示す事象(以下「 減損の兆候 」という。)がある場合には、当該資産又は資産グループについて、 減損損失 を認識するかどうかの判定を行う。減損の兆候としては、例えば、次の事象が考えられる。① 資産又は資産グループが使用されている 営業活動 から生ずる 損益 又は キャッシュ・フロー が、継続して マイナス となっているか、あるいは、継続して マイナス となる見込みであること
② 資産又は資産グループが使用されている 範囲 又は 方法 について、当該資産又は資産グループの 回収可能価額 を著しく 低下 させる 変化 が生じたか、あるいは、生ずる見込みであること
③ 資産又は資産グループが使用されている 事業 に関連して、 経営環境 が著しく 悪化 したか、あるいは、 悪化 する見込みであること
④ 資産又は資産グループの 市場価格 が著しく 下落 したこと
2.減損損失の認識
⑴ 減損の兆候 がある資産又は資産グループについての減損損失を 認識 するかかどうかの判定は、資産又は資産グループから得られる 割引前将来キャッシュ・フローの総額 と 帳簿価額 を比較することによって行い、資産又は資産グループから得られる 割引前将来キャッシュ・フローの総額 が 帳簿価額 を 下回る 場合には、 減損損失 を認識する。
⑵ 減損損失 を認識するかどうかを判定するために割引前将来キャッシュ・フローを見積る期間は、資産の 経済的残存使用年数 又は資産グループ中の主要な資産の 経済的残存使用年数 と 20年 のいずれか 短い方 とする。
3.減損損失の測定
減損損失 を認識すべきであると判定された 資産又は資産グループ については、帳簿価額を 回収可能価額 まで減額し、当該減少額を 減損損失 として 当期の損失 とする。
(注1)
本基準における用語の定義は、次のとおりである。1.回収可能価額とは、資産又は資産グループの 正味売却価額 と 使用価値 のいずれか 高い方 の金額をいう。
2.正味売却価額とは、資産又は資産グループの 時価 から 処分費用見込額 を控除して算定される金額をいう。
3.時価とは、 公正な評価額 をいう。通常、それは観察可能な 市場価格 をいい、市場価格が観察できない場合には 合理的に算定された価額 をいう。
4.使用価値とは、資産又は資産グループの 継続的使用 と 使用後の処分 によって生ずると見込まれる 将来キャッシュ・フローの現在価値 をいう。
5.共用資産とは、複数の資産又は資産グループの 将来キャッシュ・フロー の生成に寄与する資産をいい、 のれん を除く。
4. 将来キャッシュ・フロー
(1) 減損損失を認識するかどうかの判定に際して見積られる将来キャッシュ・フロー及び使用価値の算定において見積られる将来キャッシュ・フローは、 企業に固有の事情 を反映した合理的で説明可能な仮定及び予測に基づいて見積る。
(2) 将来キャッシュ・フローの見積りに際しては、資産又は資産グループの現在の 使用状況 及び 合理的な使用計画 等を考慮する。(注5)
(3) (略)
(4) 資産又は資産グループに関連して間接的に生ずる支出は、関連する資産又は資産グループに合理的な方法により配分し、当該資産又は資産グループの将来キャッシュ・フローの見積りに際し 控除 する。
(5) 将来キャッシュ・フローには、利息の支払額並びに 法人税等 の支払額及び還付額を含めない。
5. 使用価値の算定に際して用いられる割引率
使用価値の算定に際して用いられる割引率は、 貨幣の時間価値 を反映した税引前の利率とする。
資産又は資産グループに係る将来キャッシュ・フローがその見積値から乖離するリスクが、将来キャッシュ・フローの見積りに反映されていない場合には、 割引率 に反映させる。
4. 将来キャッシュ・フロー
(3) 将来キャッシュ・フローの見積金額は、生起する 可能性の最も高い単一 の金額又は、生起しうる複数の将来キャッシュ・フローをそれぞれの 確率で加重平均 した金額とする。(注6)
(注6)
将来キャッシュ・フローが見積値から乖離するリスクについては、 将来キャッシュ・フローの見積り と 割引率 の いずれか に反映させる。ただし、減損損失を認識するかどうかを判定する際に見積られる割引前将来キャッシュ・フローの算定においては、このリスクを 反映させない。
三 減損処理後の会計処理
1.減価償却
減損処理を行った資産については、
減損損失
を控除した
帳簿価額
に基づき減価償却を行う。
2.減損損失の戻入れ
減損損失
の戻入れは、
行わない
。
研究開発費等会計基準
一 定義
1 研究及び開発
研究とは、 新しい知識の発見 を目的とした計画的な調査及び探究 をいう。開発とは、新しい製品・サービス・生産方法(以下、「製品等」という。)についての計画若しくは設計又は既存の製品等を 著しく改良 するための計画若しくは設計として、研究の成果その他の 知識を具体化 することをいう。
三 研究開発費に係る会計処理
研究開発費は、 すべて発生時 に 費用 として処理しなければならない。なお、 ソフトウェア制作費 のうち、 研究開発 に該当する部分も研究開発費として 費用処理 する。
一 定義
2 ソフトウェア
ソフトウェアとは、コンピュータを機能させるように指令を組み合わせて表現した プログラム 等をいう。四 研究開発費に該当しないソフトウェア制作費に係る会計処理
1 受注制作のソフトウェアに係る会計処理
受注制作のソフトウェアの制作費は、 請負工事の会計処理 に準じて処理する。2 市場販売目的のソフトウェアに係る会計処理
市場販売目的のソフトウェアである製品マスターの制作費は、 研究開発費 に該当する部分を除き、 資産 として計上しなければならない。ただし、製品マスターの 機能維持 に要した費用は、 資産 として計上してはならない。3 自社利用のソフトウェアに係る会計処理
ソフトウェアを用いて外部へ業務処理等のサービスを提供する契約等が締結されている場合のように、その提供により将来の 収益獲得 が確実であると認められる場合には、適正な原価を集計した上、当該ソフトウェアの制作費を資産として計上しなければならない。 社内利用のソフトウェアについては、完成品を購入した場合のように、その利用により将来の 収益獲得 又は 費用削減 が確実であると認められる場合には、当該ソフトウェアの取得に要した費用を 資産 として計上しなければならない。(略)4 ソフトウェアの計上区分
市場販売目的のソフトウェア及び自社利用のソフトウェアを資産として計上する場合には、 無形固定資産 の区分に計上しなければならない。5 ソフトウェアの減価償却方法
無形固定資産として計上したソフトウェアの取得原価は、当該ソフトウェアの性格に応じて、
見込販売数量に基づく償却方法その他合理的な方法
により償却しなければならない。
ただし、毎期の償却額は、
残存有効期間
に基づく
均等配分額
を下回ってはならない。
(注4) 制作途中のソフトウェアの計上科目について
制作途中のソフトウェアの制作費については、 無形固定資産 の 仮勘定 として計上することとする。
税効果会計基準
第一 税効果会計の目的
税効果会計は、企業会計上の 資産又は負債の額 と課税所得計算上の 資産又は負債の額 に相違がある場合において、法人税その他 利益 に関連する金額を課税標準とする税金(以下「 法人税等 」という。) の額 を適切に 期間配分 することにより、 法人税等を控除する前の当期純利益 と 法人税等 を合理的に 対応 させることを目的とする手続である。
一 一時差異等の認識
1.法人税等については、 一時差異 に係る税金の額を適切な会計期間に配分し、計上しなければならない。
2. 一時差異 とは、貸借対照表及び連結貸借対照表に計上されている 資産及び負債の金額 と 課税所得 計算上の 資産及び負債の金額 との差額をいう。
一時差異は、例えば、次のような場合に生ずる。
⑴ 財務諸表上の一時差異
① 収益又は費用の 帰属年度 が相違する場合 ② 資産の評価替えにより生じた 評価差額 が直接 資本の部 に計上され、かつ、 課税所得 の計算に含まれていない場合⑵ (略)
3.一時差異には、当該一時差異が解消するときにその期の課税所得を減額する効果を持つもの(以下「 将来減算一時差異 」という。)と、当該一時差異が解消するときにその期の課税所得を増額する効果を持つもの(以下「 将来加算一時差異 」という。)とがある。
4.将来の課税所得と相殺可能な 繰越欠損金等 については、一時差異と同様に取り扱うものとする(以下一時差異及び繰越欠損金等を総称して「 一時差異等 」という。)。
繰延税金資産の回収可能性の判断
6. 将来減算一時差異及び税務上の繰越欠損金に係る繰延税金資産の回収可能性は、次の(1)から(3)に基づいて、将来の税金負担額を軽減する効果を有するかどうかを判断する。
⑴ 収益力 に基づく一時差異等加減算前課税所得 将来減算一時差異の解消見込年度及びその解消見込年度を基準として税務上の欠損金の繰戻し及び繰越しが認められる期間(以下「繰戻・繰越期間」という。)に、一時差異等加減算前課税所得が生じる可能性が高いと見込まれるかどうか。 ⑵ タックス・プランニング に基づく一時差異等加減算前課税所得 将来減算一時差異の解消見込年度及び繰戻・繰越期間又は繰越期間に、含み益のある固定資産又は有価証券を売却する等のタックス・プランニングに基づく一時差異等加減算前課税所得が生じる可能性が高いと見込まれるかどうか。 ⑶ 将来加算一時差異 将来減算一時差異の解消見込年度及び繰戻・繰越期間に、将来加算一時差異が解消されると見込まれるかどうか。退職給付会計基準
適用範囲
3. 本会計基準は、一定の期間にわたり 労働 を提供したこと等の事由に基づいて、 退職以後 に支給される給付( 退職給付 )の会計処理に適用する。
ただし、株主総会の決議又は指名委員会等設置会社における報酬委員会の決定が必要となる、取締役、会計参与、監査役及び執行役(以下合わせて「 役員 」という。)の 退職慰労金 については、本会計基準の適用範囲には含めない。用語の定義
6.「退職給付債務」とは、 退職給付 のうち、 認識時点 までに 発生 していると認められる部分を 割り引いた ものをいう。
8.「勤務費用」とは、1期間 の 労働の対価 として発生したと認められる 退職給付 をいう。
9.「利息費用」とは、割引計算 により算定された期首時点 における 退職給付債務 について、期末 までの 時の経過 により発生する 計算上の利息 をいう。
10.「期待運用収益」とは、 年金資産の運用 により生じると合理的に期待される 計算上の収益 をいう。
退職給付債務の計算
16. 退職給付債務は、退職により見込まれる退職給付の総額(以下「 退職給付見込額 」という。)のうち、 期末 までに 発生 していると認められる額を 割り引いて 計算する。勤務費用の計算
17. 勤務費用は、 退職給付見込額 のうち当期に 発生 したと認められる額を 割り引いて 計算する。
退職給付見込額の見積り
18. 退職給付見込額は、 合理的 に見込まれる 退職給付の変動要因 を考慮して見積る。
割引率
20. 退職給付債務の計算における割引率は、 安全性の高い債券の利回り を基礎として決定する。
21. 利息費用は、 期首の退職給付債務 に割引率を乗じて計算する。退職給付見込額の期間帰属
19.退職給付見込額のうち 期末までに発生したと認められる額は、次の いずれかの方法 を選択適用して計算する。この場合、いったん採用した方法は、原則として、 継続して適用しなければならない。
⑴ 退職給付見込額について 全勤務期間で除した額 を各期の発生額とする方法(以下「 期間定額基準 」という。)
⑵ 退職給付制度の 給付算定式 に従って 各勤務期間に帰属させた給付に基づき見積った額 を、退職給付見込額の各期の発生額とする方法(以下「 給付算定式基準 」という。)
なお、この方法による場合、勤務期間の後期における給付算定式に従った給付が、初期よりも著しく高い水準となるときには、当該期間の給付が均等に生じるとみなして 補正 した給付算定式に従わなければならない。用語の定義
7. 「年金資産」とは、 特定の退職給付制度 のために、その制度について企業と従業員との 契約(退職金規定等) 等に基づき積み立てられた、次のすべてを満たす 特定の資産 をいう。
(1) 退職給付以外 に使用できないこと
(2) 事業主及び事業主の債権者 から 法的に分離 されていること
(3) 積立超過分を除き、事業主への 返還 、事業主からの 解約・目的外 の払出し等が 禁止 されていること
(4) 資産を事業主の 資産 と 交換 できないこと
年金資産の額
22. 年金資産の額は、期末 における時価(公正な評価額) により計算する。 23. 期待運用収益は、期首の年金資産の額に合理的 に期待される収益率(長期期待運用収益率)を乗じて計算する。用語の定義
11. 「数理計算上の差異」とは、年金資産の 期待運用収益 と 実際の運用成果 との差異、退職給付債務の 数理計算に用いた 見積数値 と 実績 との差異及び 見積数値の変更 等により発生した差異をいう。なお、このうち 当期純利益を構成する項目として費用処理 (費用の減額処理又は費用を超過して減額した場合の利益処理を含む。以下同じ。)されていないものを 未認識数理計算上の差異 という(第24項参照)。
12. 「過去勤務費用」とは、 退職給付水準の改訂 等に起因して発生した 退職給付債務 の 増加又は減少部分 をいう。なお、このうち 当期純利益を構成する項目として費用処理されていないものを 未認識過去勤務費用 という(第25項参照)。
数理計算上の差異に係る会計処理
24. 数理計算上の差異は、原則として 各期の発生額 について、予想される退職時から現在までの平均的な期間(以下「 平均残存勤務期間 」という。)以内の一定の年数で按分した額を 毎期費用処理 する。(略)過去勤務費用に係る会計処理
25. 過去勤務費用は、原則として各期の発生額について、 平均残存勤務期間 以内の一定の年数で按分した額を 毎期費用処理 する。(略)貸借対照表
13.
退職給付債務
(第16項参照)から
年金資産
の額(第22項参照)を控除した額(以下「
積立状況を示す額
」という。)を
負債
として計上する。
ただし、
年金資産
の額が
退職給付債務
を超える場合には、
資産
として計上する。
表示
27. 積立状況を示す額 (第13項参照)について、負債となる場合は「 退職給付に係る負債 」等の適当な科目をもって 固定負債 に計上し、資産となる場合は「 退職給付に係る資産 」等の適当な科目をもって 固定資産 に計上する。未認識数理計算上の差異及び未認識過去勤務費用については、これらに関する、当期までの期間に課税された法人税等及び税効果を調整の上、 純資産の部 におけるその他の包括利益累計額に「 退職給付に係る調整累計額 」等の適当な科目をもって計上する。
損益計算書及び包括利益計算書(又は損益及び包括利益計算書)
15. 数理計算上の差異の当期発生額及び過去勤務費用の当期発生額のうち、 費用処理 されない部分(未認識数理計算上の差異及び未認識過去勤務費用となる。)については、 その他の包括利益 に含めて計上する。 その他の包括利益累計額 に計上されている未認識数理計算上の差異及び未認識過去勤務費用のうち、当期に 費用処理 された部分については、 その他の包括利益の調整 ( 組替調整 )を行う。
資産除去債務会計基準
定義
3. 本会計基準における用語の定義は、次のとおりとする。
⑴ 「資産除去債務」とは、有形固定資産の
取得
、
建設、開発又は
通常の使用
によって生じ、当該
有形固定資産の除去
に関して法令又は契約で要求される
法律上の義務
及びそれに
準ずるもの
をいう。この場合の
法律上の義務
及びそれに
準ずるもの
には、
有形固定資産
を除去する義務のほか、当該
有害物質
等を法律等の要求による特別の方法で除去するという義務も含まれる。
⑵ 有形固定資産の「除去」とは、有形固定資産を
用益提供
から
除外
することをいう(一時的に除外する場合を除く。)。除去の具体的な態様としては、 売却、 廃棄、 リサイクルその他の方法による処分等が含まれるが、
転用
や
用途変更
は含まれない。
また、当該有形固定資産が
遊休状態
になる場合は除去に該当しない。
資産除去債務の負債計上
4. 資産除去債務は、有形固定資産の 取得 、 建設、開発又は 通常の使用 によって 発生 した時に 負債 として計上する。
資産除去債務の算定
6. 資産除去債務はそれが 発生 したときに、有形固定資産の除去に要する 割引前の将来キャッシュ・フロー を見積り、 割引後の金額( 割引価値)で算定する。
⑴ 割引前の将来キャッシュ・フローは、 合理的で説明可能な仮定及び予測に基づく 自己の支出見積り による。その見積金額は、 可能性の最も高い 単一の金額又は生起し得る複数の将来キャッシュ・フローをそれぞれの発生確率で 加重平均 した金額とする。将来キャッシュ・フローには、有形固定資産の除去に係る作業のために直接要する支出のほか、処分に至るまでの支出(例えば、保管や管理のための支出)も含める。
⑵ 割引率は、 貨幣の時間価値 を反映した 無リスク の 税引前の利率とする。
時の経過による資産除去債務の調整額の処理
9. 時の経過による資産除去債務の調整額は、その 発生 時の費用として処理する。当該調整額は、期首の負債の帳簿価額に 当初負債計上時の割引率を乗じて算定する。
資産除去債務に対応する除去費用の資産計上と費用配分
7. 資産除去債務に対応する除去費用は、資産除去債務を 負債 として計上した時に、当該 負債の計上額 と同額を、関連する有形固定資産の 帳簿価額 に加える。
資産計上された資産除去債務に対応する除去費用は、 減価償却 を通じて、当該有形固定資産の 残存耐用年数 にわたり、各期に 費用配分 する。
割引前将来キャッシュ・フローの見積りの変更
10. 割引前の将来キャッシュ・フローに重要な見積りの変更が生じた場合の当該見積りの変更による 調整額 は、 資産除去債務 の帳簿価額及び関連する 有形固定資産 の帳簿価額に加減して処理する。 資産除去債務 が法令の改正等により新たに発生した場合も、見積りの変更と同様に取り扱う。
見積りの変更による調整額に適用する割引率
11. 割引前の将来キャッシュ・フローに重要な見積りの変更が生じ、当該キャッシュ・フローが増加する場合、 その時点 の割引率を適用する。これに対し、当該キャッシュ・フローが減少する場合には、 負債計上時 の割引率を適用する。なお、過去に割引前の将来キャッシュ・フローの見積りが増加した場合で、減少部分に適用すべき割引率を特定できないときは、 加重平均 した割引率を適用する。
純資産会計基準
純資産の部の表示
4. 貸借対照表は、 資産の部 、 負債の部 及び 純資産の部 に区分し、純資産の部は、 株主資本 と 株主資本以外の各項目 (第7項参照)に区分する。
5. 株主資本は、 資本金 、 資本剰余金 及び 利益剰余金 に区分する。
6. 個別貸借対照表上、資本剰余金及び利益剰余金は、さらに次のとおり区分する。
⑴ 資本剰余金は、 資本準備金 及び 資本準備金以外の資本剰余金(以下「 その他資本剰余金」という。)に区分する。
⑵ 利益剰余金は、 利益準備期 及び 利益準備金以外の利益剰余金(以下「 その他利益剰余金」という。)に区分し、 その他利益剰余金のうち、 任意積立金 のように、株主総会又は取締役会の決議に基づき設定される項目については、その内容を示す科目をもって表示し、それ以外については 繰越利益剰余金 にて表示する。
7. 株主資本以外の各項目は、次の区分とする。
⑴ 個別貸借対照表上、 評価・換算差額等 (第8項参照)、 株式引受権 及び 新株予約権 に区分する。
⑵ 連結貸借対照表上、 評価・換算差額等 (第8項参照)、 株式引受権 、 新株予約権 及び 非支配株主持分 に区分する。
(略)
株主資本等会計基準
自己株式等会計基準
自己株式の取得及び保有
7.取得した自己株式は、 取得原価 をもって純資産の部の 株主資本から控除 する。
8.期末に保有する自己株式は、純資産の部の 株主資本の末尾 に 自己株式として一括して控除する形式 で表示する。
用語の定義
4.「自己株式処分差額」とは、自己株式の 処分の対価 から自己株式の 帳簿価額 を控除した額をいう。
5.「自己株式処分差益」とは、自己株式処分差額が 正 の値の場合における当該差額をいう。
6.「自己株式処分差損」とは、自己株式処分差額が 負 の値の場合における当該差額をいう。
自己株式の処分
9.自己株式処分差益は、 その他資本剰余金 に計上する。
10.自己株式処分差損は、 その他資本剰余金 から減額する。
自己株式の消却
11.自己株式を消却した場合には、消却手続が完了したときに、消却の対象となった自己株式の帳簿価額を その他資本剰余金 から減額する。
自己株式の取得、処分及び消却に関する付随費用
14.自己株式の取得、処分及び消却に関する付随費用は、 損益計算書 の 営業外費用 に計上する。
資本剰余金と利益剰余金の混同の禁止
19. 資本剰余金 の各項目は、 利益剰余金 の各項目と混同してはならない。したがって、 資本剰余金 の 利益剰余金 への振替は原則として認められない。
その他資本剰余金の残高が負の値になった場合の取扱い
12.第10項及び第11項の会計処理の結果、その他資本剰余金の残高が負の値となった場合には、 会計期間末 において、その他資本剰余金を 零 とし、当該負の値を その他利益剰余金 ( 繰越利益剰余金 )から減額する。
ストックオプション等会計基準
用語の定義
2. 本会計基準における用語の定義は次のとおりとする。
(1) 「自社株式オプション」とは、 自社の株式 (財務諸表を報告する企業の株式)を原資産とする コール・オプション (一定の金額の支払により、 原資産 である 自社の株式 を 取得する権利 )をいう。 新株予約権 はこれに該当する。(略)
(2) 「ストック・オプション」とは、 自社株式オプション のうち、特に企業がその 従業員等 (本項(3))に、 報酬 (本項(4))として付与するものをいう。(略)
権利確定日以前の会計処理
4.ストック・オプションを付与し、これに応じて企業が従業員等から 取得 する サービスは、その 取得 に応じて 費用として計上し、対応する金額を、ストック・オプションの 権利の行使 又は 失効が確定するまでの間、貸借対照表の 純資産の部 に 新株予約権として計上する。 5.各会計期間における費用計上額は、ストック・オプションの 公正な評価額 のうち、 対象勤務期間 を基礎とする方法その他の合理的な方法に基づき当期に発生したと認められる額である。ストック・オプションの 公正な評価額 は、 公正な評価単価 にストック・オプション数を乗じて算定する。権利確定日後の会計処理
8. ストック・オプションが権利行使され、これに対して新株を発行した場合には、新株予約権として計上した額(第4項)のうち、当該権利行使に対応する部分を 払込資本 に振り替える。
なお、新株予約権の行使に伴い、当該企業が自己株式を処分した場合には、自己株式の 取得原価 と、新株予約権の 帳簿価額 及び権利行使に伴う払込金額の合計額との差額は、 自己株式処分差額 であり、企業会計基準第1号「自己株式及び準備金の額の減少等に関する会計基準」第9項、第10項及び第12項により会計処理を行う。9. 権利不行使による失効が生じた場合には、新株予約権として計上した額(第4項)のうち、当該失効に対応する部分を 利益 として計上する。この会計処理は、当該失効が確定した期に行う。
工事契約会計基準
工事契約から損失が見込まれる場合の取扱い
19. 工事契約について、 工事原価総額等 (工事原価総額のほか、販売直接経費がある場合にはその見積額を含めた額)が 工事収益総額 を 超過 する 可能性が高く 、かつ、その金額を 合理的に見積る ことができる場合には、その超過 すると見込まれる額(以下「 工事損失 」という。)のうち、当該 工事契約に関して既に計上された 損益の額 を控除した残額を、 工事損失 が見込まれた 期の損失として処理し、 工事損失引当金 を計上する。役員賞与会計基準
外貨建取引等会計基準
包括利益会計基準
用語の定義
4. 「包括利益」とは、ある企業の 特定期間 の財務諸表において認識された 純資産の変動額 のうち、当該企業の 純資産に対する 持分所有者との直接的な取引によらない部分 をいう。当該企業の 純資産に対する 持分所有者には、当該企業の株主のほか当該企業の発行する新株予約権の所有者が含まれ、連結財務諸表においては、当該企業の子会社の非支配株主も含まれる。
5. 「その他の包括利益」とは、 包括利益 のうち 当期純利益に含まれない部分 をいう。連結財務諸表におけるその他の包括利益には、 親会社株主に係る部分と 非支配株主に係る部分が含まれる。
包括利益の計算の表示
6. 当期純利益 に その他の包括利益 の内訳項目を加減して包括利益を表示する。クリーン・サープラス関係とは 注1
ある 期間 における 資本の増減 ( 資本取引による増減 を除く。)が 当該期間 の 利益 と等しくなる関係をいう。
包括利益を表示する計算書
11. 包括利益を表示する計算書は、次のいずれかの形式による。(略)
(1) 当期純利益を表示する 損益計算書 と、第6項に従って包括利益を表示する 包括利益計算書 からなる形式( 2計算書 方式)
(2) 当期純利益の表示と第6項に従った包括利益の表示を1つの計算書( 損益及び包括利益計算書 )で行う形式( 1計算書 方式)
その他の包括利益の内訳の開示
7. その他の包括利益の内訳項目は、その内容に基づいて、 その他有価証券評価差額金 、 繰延ヘッジ損益 、 為替換算調整勘定 、 退職給付に係る調整額 等に区分して表示する。(略)
9. 当期純利益 を構成する項目のうち、 当期 又は過去の期間にその他の包括利益に含まれていた部分は、 組替調整額 として、その他の包括利益の内訳項目ごとに 注記 する。(略)
収益認識会計基準
用語の定義
5. 「契約」とは、 法的な強制力 のある 権利及び義務を生じさせる複数の当事者間における 取決め をいう。
6. 「顧客」とは、 対価 と交換に企業の 通常の営業活動 により生じたアウトプットである 財又はサービス を得るために当該 企業と契約した当事者 をいう。
7. 「履行義務」とは、 顧客との契約 において、次の(1)又は(2)のいずれかを 顧客に移転する約束 をいう。
(1) 別個 の 財又はサービス (あるいは 別個 の 財又はサービス の束)
(2) 一連 の 別個の財又はサービス ((略))
8. 「取引価格」とは、 財又はサービス の 顧客への移転 と交換に企業が 権利 を得ると 見込む対価の額 (ただし、 第三者のために回収する額 を除く。)をいう。
9. 「独立販売価格」とは、 財又はサービス を独立して企業が顧客に販売する場合の 価格 をいう。
10. 「契約資産」とは、企業が顧客に移転した 財又はサービス と交換に受け取る対価に対する 企業の権利 (ただし、顧客との契約から生じた 債権 を除く。)をいう。
11. 「契約負債」とは、 財又はサービス を顧客に移転する企業の義務に対して、企業が顧客から 対価 を受け取ったもの又は対価を受け取る 期限 が到来しているものをいう。
基本となる原則
16. 本会計基準の基本となる原則は、約束した 財又はサービス の 顧客への移転 を当該 財又はサービス と 交換に企業が 権利 を得ると見込む 対価の額 で描写するように、収益を認識することである。
17. 前項の基本となる原則に従って収益を認識するために、次の(1)から(5)のステップを適用する。
(1) 顧客 との 契約 を 識別する。
本会計基準の定めは、顧客と合意し、かつ、所定の要件を満たす契約に適用する。
(2)
契約
における
履行義務
を
識別
する。
契約において顧客への移転を約束した財又はサービスが、所定の要件を満たす場合には別個のものであるとして、当該約束を履行義務として区分して識別する。
(3)
取引価格
を
算定
する。
変動対価又は現金以外の対価の存在を考慮し、金利相当分の影響及び顧客に支払われる対価について調整を行い、取引価格を算定する。
(4)
契約
における
履行義務
に
取引価格
を
配分
する。
契約において約束した別個の財又はサービスの独立販売価格の比率に基づき、それぞれの履行義務に取引価格を配分する。独立販売価格を直接観察できない場合には、独立販売価格を見積る。
(5)
履行義務
を
充足した時
に又は
充足するにつれて
収益を認識する。
約束した財又はサービスを顧客に移転することにより履行義務を 充足した時 に又は 充足するにつれて 、充足した履行義務に配分された額で収益を認識する。履行義務は、所定の要件を満たす場合には 一定の期間 にわたり充足され、所定の要件を満たさない場合には 一時点 で充足される。
契約の識別(ステップ1)
19. 本会計基準を適用するにあたっては、次の(1)から(5)の要件のすべてを満たす 顧客 との 契約 を識別する。
(1) 当事者が、 書面 、 口頭 、 取引慣行 等により契約を承認し、それぞれの義務の履行を約束していること
(2) 移転される財又はサービスに関する各当事者の 権利 を識別できること
(3) 移転される財又はサービスの 支払条件 を識別できること
(4) 契約に 経済的実質 があること(すなわち、契約の結果として、企業の 将来キャッシュ・フローのリスク、時期又は金額が変動すると見込まれること)
(5) 顧客に移転する財又はサービスと交換に企業が権利を得ることとなる 対価を回収する可能性が高い こと
履行義務の識別(ステップ2)
32. 契約における取引開始日に、顧客との契約において約束した財又はサービスを評価し、次の(1)又は(2)のいずれかを顧客に移転する約束のそれぞれについて 履行義務 として識別する(第7項参照)。
(1) 別個 の 財又はサービス (あるいは 別個 の 財又はサービス の束)
(2) 一連 の 別個の財又はサービス ((略))
取引価格の算定(ステップ3)
47. 取引価格とは、 財又はサービス の 顧客への移転 と交換に企業が 権利 を得ると 見込む対価の額 (ただし、 第三者のために回収する額 を除く。)をいう(本会計基準第8項参照)。
48. 顧客により約束された対価の性質、時期及び金額は、取引価格の見積りに影響を与える。取引価格を算定する際には、次の(1)から(4)のすべての影響を考慮する。
(1) 変動対価
(2) 契約における 重要な金融要素
(3) 現金以外の対価
(4) 顧客に支払われる対価
変動対価
50. 顧客と約束した対価のうち変動する可能性のある部分を「 変動対価 」という。契約において、顧客と約束した対価に 変動対価 が含まれる場合、財又はサービスの顧客への移転と交換に企業が 権利 を得ることとなる対価の額を見積る。
51. 変動対価の額の見積りにあたっては、発生し得ると考えられる対価の額における最も可能性の高い 単一 の金額( 最頻値 )による方法又は発生し得ると考えられる対価の額を確率で 加重平均 した金額( 期待値 )による方法のいずれかのうち、企業が権利を得ることとなる対価の額をより適切に予測できる方法を用いる。
52. (略)
53. 顧客から受け取った又は受け取る対価の一部あるいは全部を顧客に返金すると見込む場合、受け取った又は受け取る対価の額のうち、企業が権利を得ると見込まない額について、 返金負債 を認識する。(略)
54. 本会計基準第51項に従って見積られた変動対価の額については、変動対価の額に関する不確実性が 事後的 に解消される際に、解消される時点までに計上された収益の著しい 減額 が発生しない可能性が高い部分に限り、取引価格に 含める 。
契約における重要な金融要素
56. 契約の当事者が
明示的
又は
黙示的
に合意した
支払時期
により、財又はサービスの顧客への移転に係る
信用供与
についての重要な便益が顧客又は企業に提供される場合には、顧客との契約は
重要な金融要素
を含むものとする。
57. 顧客との契約に
重要な金融要素
が含まれる場合、取引価格の算定にあたっては、約束した対価の額に含まれる
金利相当分
の影響を調整する。収益は、約束した財又はサービスが顧客に移転した時点で(又は移転するにつれて)、当該財又はサービスに対して顧客が支払うと見込まれる 現金販売価格 を反映する金額で認識する。
履行義務への取引価格の配分(ステップ4)
65. それぞれの 履行義務 (あるいは別個の財又はサービス)に対する 取引価格 の配分は、財又はサービスの顧客への移転と交換に企業が権利を得ると見込む対価の額を描写するように行う。
66. 財又はサービスの 独立販売価格 の比率に基づき、契約において識別したそれぞれの 履行義務 に 取引価格 を配分する。(略)
履行義務の充足による収益の認識(ステップ5)
35. 企業は約束した 財又はサービス (本会計基準において、顧客との契約の対象となる財又はサービスについて、以下「 資産」と記載することもある。)を顧客に 移転 することにより 履行義務 を 充足した時 に又は 充足するにつれて 、収益を認識する。 資産が 移転 するのは、顧客が当該資産に対する 支配を獲得した時 又は 獲得するにつれて である。
一定の期間にわたり充足される履行義務
38. 次の(1)から(3)の要件のいずれかを満たす場合、資産に対する支配を顧客に 一定の期間 にわたり移転することにより、 一定の期間 にわたり履行義務を充足し収益を認識する。
(1) 企業が顧客との契約における義務を履行するにつれて、顧客が 便益を享受 すること
(2) 企業が顧客との契約における義務を履行することにより、資産が生じる又は資産の 価値 が増加し、当該資産が生じる又は当該資産の 価値 が増加するにつれて、顧客が当該資産を支配すること
(3) 次の要件のいずれも満たすこと
① 企業が顧客との契約における義務を履行することにより、別の用途に
転用
することができない資産が生じること
② 企業が顧客との契約における義務の履行を
完了
した部分について、対価を収受する強制力のある権利を有していること
一時点で充足される履行義務
39. 前項(1)から(3)の要件のいずれも満たさず、履行義務が一定の期間にわたり充足されるものではない場合には、 一時点 で充足される履行義務として、資産に対する支配を顧客に 移転 することにより当該履行義務が充足される時に、収益を認識する。
40. 資産に対する支配を顧客に移転した時点を決定するにあたっては、第37項の定めを考慮する。また、支配の移転を検討する際には、例えば、次の(1)から(5)の指標を考慮する。
(1) 企業が顧客に提供した資産に関する対価を収受する 現在 の権利を有していること
(2) 顧客が資産に対する 法的所有権 を有していること
(3) 企業が資産の物理的占有を 移転 したこと
(4) 顧客が資産の所有に伴う重大な リスク を負い、経済価値を享受していること
(5) 顧客が資産を 検収 したこと
履行義務の充足に係る進捗度
41. 一定の期間にわたり充足される履行義務については、履行義務の充足に係る進捗度を見積り、当該進捗度に基づき収益を一定の期間にわたり認識する。
42. 一定の期間にわたり充足される履行義務については、 単一 の方法で履行義務の充足に係る進捗度を見積り、類似の履行義務及び状況に首尾一貫した方法を適用する。
43. 履行義務の充足に係る進捗度は、 各決算日 に見直し、当該進捗度の見積りを変更する場合は、 会計上の見積りの変更 として処理する。
44. 履行義務の充足に係る進捗度を 合理的に見積ること ができる場合にのみ、一定の期間にわたり充足される履行義務について収益を認識する。
45. 履行義務の充足に係る進捗度を合理的に見積ることができないが、当該履行義務を充足する際に発生する 費用を回収すること が見込まれる場合には、履行義務の充足に係る進捗度を合理的に見積ることができる時まで、一定の期間にわたり充足される履行義務について 原価回収基準 により処理する。
用語の定義
15. 「原価回収基準」とは、履行義務を充足する際に発生する 費用 のうち、 回収 することが見込まれる 費用 の金額で収益を認識する方法をいう。
企業結合会計基準
用語の定義
5. 「企業結合」とは、ある 企業 又はある企業を構成する 事業 と他の 企業 又は他の企業を構成する 事業 とが 1つの報告単位 に 統合 されることをいう。(略)
7. 「支配」とは、ある企業又は企業を構成する事業の活動から 便益を享受 するために、その企業又は事業の財務及び経営方針を 左右 する能力を有していることをいう。
「取得」と「持分の結合」
9. 「取得」とは、ある企業が他の企業又は企業を構成する事業に対する 支配 を獲得することをいう。
68.(略)「持分の結合」とは、いずれの企業(又は事業)の株主(又は持分保有者)も他の企業(又は事業)を 支配 したとは認められず、結合後企業の リスクや便益 を引き続き相互に 共有 することを達成するため、それぞれの事業のすべて又は事実上のすべてを統合して 1つの報告単位 となることをいい、(略)
取得の会計処理
17. 共同支配企業の形成 (第11項参照)及び 共通支配下の取引 (前項参照)以外の企業結合は 取得 となる。また、この場合における会計処理は、次項から第36項による(以下、次項から第33項による会計処理を 「 パーチェス法 」 という。)。
取得企業の決定方法
18. 取得とされた企業結合においては、いずれかの結合当事企業を取得企業として決定する。被取得企業の 支配を獲得 することとなる取得企業を決定するために、企業会計基準第22号「 連結財務諸表に関する会計基準 」 の考え方を用いる。(略)
基本原則
23. 被取得企業又は取得した事業の取得原価は、原則として、取得の対価(支払対価)となる財の企業結合日における 時価 で算定する。支払対価が現金以外の資産の引渡し、負債の引受け又は株式の交付の場合には、支払対価となる財の 時価 と被取得企業又は取得した事業の 時価 のうち、より高い 信頼性 をもって測定可能な 時価 で算定する。
取得関連費用の会計処理
26. 取得関連費用(外部のアドバイザー等に支払った特定の報酬・手数料等)は、 発生した事業年度の費用 として処理する。
取得原価の配分方法
28. 取得原価は、被取得企業から受け入れた資産及び引き受けた負債のうち企業結合日時点において 識別可能 なもの(略)の企業結合日時点の 時価 を基礎として、当該資産及び負債に対して企業結合日以後 1 年以内に 配分 する。
29. 受け入れた資産に法律上の権利など分離して譲渡可能な無形資産が含まれる場合には、当該無形資産は 識別可能なものとして取り扱う。
30. (略)
31. 取得原価が、受け入れた資産及び引き受けた負債に配分された純額を 上回る 場合には、その 超過額 は のれん として次項に従い会計処理し、 下回る 場合には、その 不足額 は 負ののれん として第33項に従い会計処理する。
のれんの会計処理
32. のれんは、 資産 に計上し、 20年以内のその効果の及ぶ期間 にわたって、定額法その他の合理的な方法により 規則的に償却 する。ただし、のれんの金額に重要性が乏しい場合には、当該のれんが生じた事業年度の費用として処理することができる。
負ののれんの会計処理
33. 負ののれんが生じると見込まれる場合には、次の処理を行う。ただし、負ののれんが生じると見込まれたときにおける取得原価が受け入れた資産及び引き受けた負債に配分された純額を下回る額に重要性が乏しい場合には、次の処理を行わずに、当該下回る額を当期の利益として処理することができる。
(1) 取得企業は、すべての 識別可能 資産及び負債(第30項の負債を含む。)が把握されているか、また、それらに対する 取得原価の配分 が適切に行われているかどうかを 見直す 。
(2) (1)の見直しを行っても、なお取得原価が受け入れた資産及び引き受けた負債に配分された純額を下回り、負ののれんが生じる場合には、当該負ののれんが生じた事業年度の 利益 として処理する。
事業分離等会計基準
用語の定義
3.「 事業」とは、企業活動を行うために 組織化 され、 有機的一体 として機能する 経営資源 をいう。
4.「 事業分離」とは、ある企業を構成する 事業 を他の企業(新設される企業を含む。)に 移転 することをいう。(略)
5.「分離元企業」とは、事業分離において、当該企業を構成する事業を 移転する企業をいう。
分離元企業の会計処理
10. 分離元企業は、事業分離日に、次のように会計処理する。
(1) 移転した事業に関する投資が清算されたとみる場合には、その事業を分離先企業に移転したことにより 受け取った対価となる財の時価 と、移転した事業に係る 株主資本相当額 ((略))との差額を 移転損益として 認識する とともに、改めて当該 受取対価の時価 にて 投資 を行ったものとする。
現金 など、移転した事業と 明らかに異なる 資産を対価として受け取る場合には、投資が清算されたとみなされる。(略)(2) 移転した事業に関する投資がそのまま継続しているとみる場合、 移転損益を 認識せず 、その事業を分離先企業に移転したことにより 受け取る資産の取得原価 は、移転した事業に係る 株主資本相当額 に基づいて算定するものとする。
子会社株式や 関連会社株式 となる 分離先企業の株式 のみを対価として受け取る場合には、当該 株式 を通じて、移転した事業に関する 事業投資 を引き続き行っていると考えられることから、当該事業に関する 投資が継続 しているとみなされる。(略)連結会計基準
連結財務諸表の作成目的
1. 本会計基準は、連結財務諸表に関する会計処理及び開示を定めることを目的とする。連結財務諸表は、 支配従属関係 にある2つ以上の 企業からなる集団( 企業集団)を 単一の組織体 とみなして、 親会社 が当該企業集団の 財政状態 、 経営成績 及び キャッシュ・フローの状況 を 総合的に報告 するために作成するものである。
用語の定義
「親会社」とは、 他の企業 の財務及び営業又は事業の方針を決定する機関(株主総会その他これに準ずる機関をいう。以下「 意思決定機関 」という。)を 支配 している 企業 をいい、「子会社」とは、当該 他の企業 をいう。親会社及び子会社又は子会社が、 他の企業 の 意思決定機関 を支配している場合における当該 他の企業 も、その親会社の子会社とみなす。
連結財務諸表作成における一般原則
真実性の原則
9. 連結財務諸表は、企業集団の財政状態、経営成績及びキャッシュ・フローの状況に関して 真実な報告 を提供するものでなければならない。
基準性の原則
10. 連結財務諸表は、 企業集団に属する親会社及び子会社が 一般に公正妥当と認められる企業会計の基準 に準拠して作成した 個別財務諸表 を基礎として作成しなければならない。
明瞭性の原則
11. 連結財務諸表は、 企業集団の状況に関する判断を誤らせないよう、利害関係者に対し必要な財務情報を 明瞭に表示 するものでなければならない。
継続性の原則
12. 連結財務諸表作成のために採用した基準及び手続は、 毎期継続 して適用し、 みだりに これを変更してはならない。
連結の範囲
13. 親会社は、原則として
すべての子会社
を連結の範囲に含める。
14. 子会社のうち次に該当するものは、連結の範囲に含めない。
(1) 支配が
一時的
であると認められる企業
(2) (1)以外の企業であって、連結することにより利害関係者の判断を著しく誤らせるおそれのある企業
連結決算日
15. 連結財務諸表の作成に関する期間は 1年 とし、 親会社 の会計期間に基づき、年1回一定の日をもって連結決算日とする。
子会社の資産及び負債の評価
20. 連結貸借対照表の作成にあたっては、 支配獲得日 において、 子会社の資産及び負債の すべて を 支配獲得日の時価 により評価する方法( 全面時価評価法 )により評価する。
21. 子会社の資産及び負債の時価による評価額と当該資産及び負債の個別貸借対照表上の金額との差額(以下「 評価差額 」という。)は、子会社の 資本 とする。
C/F作成基準
第一 作成目的
連結キャッシュ・フロー計算書は、 企業集団 の一会計期間における キャッシュ・フローの状況 を報告するために作成するものである。
第二 作成基準
一 資金の範囲
連結キャッシュ・フロー計算書が対象とする資金の範囲は、 現金及び現金同等物 とする。1 現金とは、 手許現金 及び 要求払預金 をいう。
2 現金同等物とは、 容易に換金可能 であり、かつ、 価値の変動 について 僅少なリスク しか負わない 短期投資 をいう。
(注2) 現金同等物について
現金同等物には、例えば、取得日から満期日又は償還日までの期間が 3か月 以内の短期投資である 定期預金 、譲渡性預金、 コマーシャル・ペーパー 、売戻し条件付現先、公社債投資信託が含まれる。第三 表示方法
一 「営業活動によるキャッシュ・フロー」の表示方法
「営業活動によるキャッシュ・フロー」は、次のいずれかの方法により表示しなければならない。1 主要な取引ごとにキャッシュ・フローを 総額表示 する方法(以下、「 直接法 」という。)
2 税金等調整前当期純利益 に 非資金 損益項目、 営業活動 に係る資産及び負債の増減、「 投資活動 によるキャッシュ・フロー」及び「 財務活動 によるキャッシュ・フロー」の区分に含まれる損益項目を加減して表示する方法(以下、「 間接法 」という。)
四半期会計基準
会計上の変更等会計基準
用語の定義
4. 本会計基準における用語の定義は次のとおりとする。
(1) 「会計方針」とは、 財務諸表の作成 にあたって採用した 会計処理の原則及び手続 をいう。
(2) 「表示方法」とは、 財務諸表の作成 にあたって採用した 表示の方法 (注記による開示も含む。)をいい、財務諸表の科目分類、科目配列及び報告様式が含まれる。
(3) 「会計上の見積り」とは、 資産及び負債 や 収益及び費用等の額 に 不確実性 がある場合において、財務諸表作成時に 入手可能な情報 に基づいて、その 合理的な金額 を算出することをいう。
(4) 「会計上の変更」とは、 会計方針の変更 、 表示方法の変更 及び 会計上の見積りの変更 をいう。過去の財務諸表における 誤謬の訂正 は、会計上の変更には該当しない。
(5) 「会計方針の変更」とは、従来採用していた 一般に公正妥当と認められた会計方針 から他の 一般に公正妥当と認められた会計方針 に変更することをいう。
(6) 「表示方法の変更」とは、従来採用していた 一般に公正妥当と認められた表示方法 から他の 一般に公正妥当と認められた表示方法 に変更することをいう。
(7) 「会計上の見積りの変更」とは、 新たに入手可能となった情報 に基づいて、過去に財務諸表を作成する際に行った 会計上の見積り を変更することをいう。
(8) 「誤謬」とは、原因となる行為が意図的であるか否かにかかわらず、財務諸表作成時に
入手可能な情報
を
使用
しなかったことによる、又はこれを
誤用
したことによる、次のような誤りをいう。
① 財務諸表の基礎となるデータの収集又は処理上の誤り
② 事実の見落としや誤解から生じる会計上の見積りの誤り
③ 会計方針の適用の誤り又は表示方法の誤り
(9) 「 遡及適用 」とは、新たな会計方針を過去の財務諸表に遡って適用していたかのように会計処理することをいう。
(10) 「 財務諸表の組替え 」とは、新たな表示方法を過去の財務諸表に遡って適用していたかのように表示を変更することをいう。
(11) 「 修正再表示 」とは、過去の財務諸表における誤謬の訂正を財務諸表に反映することをいう。
会計方針の変更の分類
5.会計方針は、 正当な理由 により変更を行う場合を除き、 毎期継続 して適用する。正当な理由により変更を行う場合は、次のいずれかに分類される。
(1)
会計基準等の改正
に伴う会計方針の変更
会計基準等の改正によって特定の会計処理の原則及び手続が強制される場合や、従来認められていた会計処理の原則及び手続を任意に選択する余地がなくなる場合など、
会計基準等の改正
に伴って会計方針の変更を行うことをいう。
(2)
正当な理由
による会計方針の変更
正当な理由に基づき
自発的
に会計方針の変更を行うことをいう。
会計方針の変更に関する原則的な取扱い
6.会計方針の変更に関する原則的な取扱いは、次のとおりとする。
(1) 会計基準等の改正 に伴う会計方針の変更の場合会計基準等に特定の経過的な取扱いが定められていない場合には、新たな会計方針を過去の期間のすべてに 遡及適用 する。
(2)
正当な理由
による会計方針の変更の場合
新たな会計方針を過去の期間のすべてに
遡及適用
する。
7.前項に従って新たな会計方針を 遡及適用 する場合には、次の処理を行う。
(1) 表示期間より前の期間に関する遡及適用による 累積的影響額 は、表示する財務諸表のうち、最も古い期間の 期首 の 資産 、 負債 及び 純資産 の額に 反映 する。
(2) 表示する過去の各期間の財務諸表には、当該各期間の 影響額 を 反映 する。
表示方法の変更に関する原則的な取扱い
13. 表示方法は、次のいずれかの場合を除き、
毎期継続
して適用する。
(1) 表示方法を定めた会計基準又は法令等の改正により表示方法の変更を行う場合
(2) 会計事象等を財務諸表により適切に反映するために表示方法の変更を行う場合
14. 財務諸表の表示方法を変更した場合には、原則として表示する過去の財務諸表について、新たな表示方法に従い
財務諸表の組替え
を行う。
(会計上の見積りの変更に関する原則的な取扱い)
17. 会計上の見積りの変更は、当該変更が 変更期間 のみに影響する場合には、 当該 変更期間 に会計処理を行い、当該変更が 将来 の期間にも影響する場合には、 将来 にわたり会計処理を行う。
会計上の見積開示会計基準
範囲
2. 本会計基準は、 会計上の見積りの開示 に適用する。
用語の定義
3. 「会計上の見積り」とは、 資産及び負債 や 収益及び費用等の額 に 不確実性 がある場合において、財務諸表作成時に 入手可能な情報 に基づいて、その 合理的な金額 を算出することをいう。
開示目的
4. 会計上の見積りは、財務諸表作成時に
入手可能な情報
に基づいて
合理的な金額
を算出するものであるが、財務諸表に計上する金額に係る見積りの方法や、見積りの基礎となる情報が財務諸表作成時にどの程度 入手可能 であるかは様々であり、その結果、財務諸表に計上する金額の
不確実性
の程度も様々となる。したがって、財務諸表に計上した金額のみでは、当該金額が含まれる項目が
翌年度
の財務諸表に影響を及ぼす可能性があるかどうかを財務諸表利用者が理解することは困難である。
このため、本会計基準は、
当年度
の財務諸表に計上した金額が会計上の見積りによるもののうち、
翌年度
の財務諸表に 重要な影響 を及ぼす リスク (有利となる場合及び不利となる場合の双方が含まれる。以下同じ。)がある項目における会計上の見積りの内容について、財務諸表利用者の 理解に資する 情報を開示することを目的とする。
開示する項目の識別
5. 会計上の見積りの開示を行うにあたり、
当年度
の財務諸表に計上した金額が会計上の見積りによるもののうち、
翌年度
の財務諸表に 重要な影響 を及ぼす
リスク がある項目を
識別
する。
識別
する項目は、通常、
当年度
の財務諸表に計上した
資産及び負債
である。また、
翌年度
の財務諸表に与える影響を検討するにあたっては、影響の金額的大きさ及びその発生可能性を総合的に勘案して判断する。
なお、直近の市場価格により時価評価する
資産及び負債
の市場価格の変動は、項目を
識別
する際に考慮しない。
セグメント会計基準
セグメント情報の意義
61. セグメント情報は、 売上高 、利益(又は損失)、資産その他の財務情報を、 事業 の構成単位に 分別 した情報である。(略)事業セグメントの意義
6. 「事業セグメント」とは、企業の構成単位で、次の要件のすべてに該当するものをいう。
(1) 収益を稼得し、費用が発生する
事業活動
に関わるもの(同一企業内の他の構成単位との取引に関連する収益及び費用を含む。)
(2) 企業の最高経営意思決定機関が、当該構成単位に配分すべき資源に関する意思決定を行い、また、その業績を評価するために、その
経営成績
を定期的に検討するもの
(3)
分離
された財務情報を入手できるもの
(略)
賃貸等不動産会計基準
賃貸等不動産の範囲
賃貸等不動産には、次の不動産が含まれる。
(1) 貸借対照表において
投資不動産
( 投資の目的 で所有する土地、建物その他の不動産)として区分されている不動産
(2) 将来の使用が見込まれていない
遊休不動産
(3) 上記以外で
賃貸
されている不動産
賃貸等不動産に関する注記事項
8. 賃貸等不動産を保有している場合は、次の事項を注記する。ただし、賃貸等不動産の総額に重要性が乏しい場合は注記を省略することができる。また、管理状況等に応じて、用途別、地域別等に区分して開示することができる。
(1) 賃貸等不動産の概要
(2) 賃貸等不動産の
貸借対照表計上額
及び期中における主な変動
(3) 賃貸等不動産の当期末における
時価
及びその算定方法
(4) 賃貸等不動産に関する
損益
(略)