「将来は国税専門官になりたい!」
「国税専門官として税務の現場で活躍したい!」
国税専門官採用試験を目指して勉強している受験生なら、誰もが一度は口にするフレーズだと思います。
しかし、元国税職員の視点から法律や人事院規則を紐解くと、驚くべき事実が存在します。
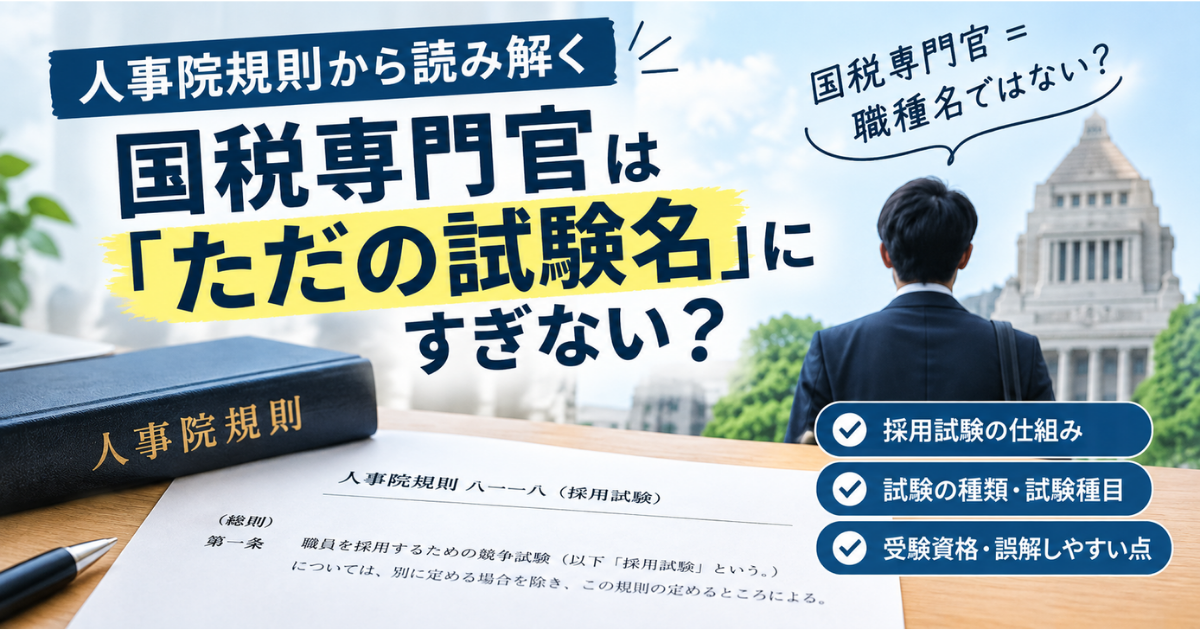
実は、国家公務員の組織や法律上に「国税専門官」という職種(官職名)は存在しません。
「えっ、じゃあ国税専門官って何なの?」と疑問に思うかもしれません。
結論から言うと、「国税専門官」とは職種の名称ではなく、国家公務員採用試験の「区分名」です。
本記事では、人事院規則の条文を交えながら「国税専門官採用試験の真実」を解説するとともに、採用後に実際に就く職種(国税調査官・国税徴収官・国税査察官)や、この知識を活かして面接試験で圧倒的な差をつけるポイントまで詳しく解説します。
結論:「国税専門官」は職種名ではなく「採用試験の名称」
まずは、一番重要な結論からお伝えします。
受験生の間では「国税専門官という仕事に就くために試験を受ける」と思われがちですが、人事院の規定上、位置づけは全く異なります。
人事院規則八―一八が定める「試験の名称」
国家公務員の採用試験のルールを定めているのが、「人事院規則八―一八(採用試験)」です。
この規則の第3条第3項第8号には、次のように明確に規定されています。
対象官職等政令第一条第二項第七号に規定する官職を対象とし、対象官職等政令第二条第三項第一号イに規定する者に対して行う採用試験
国税専門官採用試験
つまり、「国税専門官」という言葉は、あくまで人事院規則において定められた「採用試験の名称」なのです。
「消防官採用試験」を受けて消防士になるように、「国税専門官採用試験」という試験区分を通じて、国税庁・国税局・税務署で働く国家公務員が採用されている、というのが正しい解釈となります。
では、採用された職員はどんな「職名(官職名)」で働くの?
「国税専門官」が採用試験の名称だとすれば、採用された人は、実際の税務の現場でどのような肩書きで働くのでしょうか。
国税専門官採用試験に合格して採用されると、財務省・国税庁の職員として「財務事務官」という官職名が与えられます。
ただし、これは具体的な職名ではありません。
具体的な職名としては、「国税調査官」「国税徴収官」などがありますが、採用後すぐに与えられるものではありません。
1.採用直後は「事務官」と呼ばれることが多い
採用直後は、まだ「国税調査官」や「国税徴収官」などの専門官職に任用されていない段階です。
採用後は、まず税務大学校で約3か月間の専門官基礎研修を受け、国税局管内の税務署に配属されます。そこで実務経験を積んだ後、さらに専科研修を経て、国税調査官・国税徴収官などに任用されます。
任用前は実務上「事務官」と呼ばれ、先輩の国税調査官や国税徴収官の仕事を補助しながら、税務の実務を身に付けていきます。
民間企業でいえば、「係員」に近いイメージで考えると分かりやすいでしょう。
2.正式な「職名」である国税調査官・国税徴収官・国税査察官
実務経験や研修を経て任用される代表的な職名が、
- 国税調査官
- 国税徴収官
- 国税査察官
です。
税務調査を行う「国税調査官」
国税の代表的な職名の一つです。
納税義務者である個人や法人を訪問し、適正な申告が行われているかどうかの調査・検査を行うほか、申告に関する指導なども行います。
法人税、所得税、消費税、相続税など、それぞれの税目を担当する部署で仕事をすることになります。
税金の徴収・滞納整理を担う「国税徴収官」
国税徴収官は、納期限までに納付されない税金について、督促や滞納処分を行い、税金を徴収する職名です。
納税に関する指導を行うほか、必要に応じて財産の調査や差押えなどの滞納処分を行います。
悪質な脱税事件を担当する「国税査察官」
国税査察官、いわゆる「マルサ」です。
悪質な脱税者に対して、裁判官から許可状を得て、捜索・差押えなどの強制調査を行います。そして、刑事責任を追及するため、検察官に告発する役割を担います。
【必見】この事実を知ると「面接(人物試験)」で圧倒的に優位になる理由
国税専門官が、官職名や職種名ではないという知識は、単なるマニアックな雑学ではありません。実は、二次試験の「人物試験(面接)」で大きな武器になります。
「国税専門官になりたい」と答える受験生は二流?
面接官(国税局の幹部や人事担当者)から「なぜ国税を目指したのですか?」と問われた際、多くの受験生はこう答えてしまいます。
「私は国税専門官になって、適正な課税を実現したいです!」
これでも間違いではありませんが、現場の職員からすると「国税専門官という仕事」が存在するわけではないため、少し漠然とした印象を与えてしまいます。
合格を引き寄せる「職種を意識した」回答例
もし、あなたが国税専門官と国税調査官や国税査察官の違いを理解して次のように答えたらどうでしょうか。
「採用後は国税調査官として、法人税の専門知識を磨き、悪質な申告漏れを見逃さない適正な課税を実現したいです。また、将来は国税査察官として大型脱税の摘発にも挑戦したいと考えています。」
このように、具体的に「どの職種でどんな仕事をしたいか」までイメージできていることをアピールできれば、面接官に「この受験生は国税の組織と仕事を非常によく研究している」と強い好印象を与えることができます。
その他:人事院規則から読み解く「国税専門官採用試験」3つの誤解
ついでに、人事院規則八―一八や受験案内から見えてくる、受験生が陥りがちな3つの誤解についても整理しておきましょう。
誤解①:「大卒じゃないと受験できない」は間違い
試験区分が「大卒程度試験」となっているため、「大学を卒業していないと受けられない」と勘違いされがちです。
しかし、「大卒程度」とは試験の難易度(大学卒業レベル)を指しているだけであり、学歴そのものが一律の要件ではありません。
したがって、年齢要件(21歳〜29歳など)を満たしていれば、大学中退でも、専門学校卒業の方でも受験可能です。
誤解②:「〇点取れば必ず合格できる」は間違い
人事院規則第1条において、本試験は「競争試験」と定められています。
資格試験(日商簿記や税理士試験の一部など)のように「定めた基準点を越えれば全員合格」という仕組みではなく、上位から採用予定数に合わせて合格者が決まります。過去の平均点や合格ボーダーはあくまで参考値であり、「ライバルの中で上位に入る得点力」を磨く必要があります。
誤解③:「筆記試験さえ通れば採用される」は大間違い
近年の国税専門官採用試験では、人物試験(面接)の配点比率が引き上げられるなど、人物重視の傾向が顕著になっています。
筆記試験(基礎能力・専門多肢・専門記述)でボーダーを超えても、面接での評価が低いと最終合格を掴むことはできません。
さらには、最終合格しても、採用面接で内々定がもらえない、いわゆる「無内定」の人も少なからず出てきます。
だからこそ、前述した「官職や仕事内容の深い理解」が合否や内々定を分けるのです。
まとめ:「国税専門官」という名称の先にある「本当の仕事」を見よう
今回の内容をまとめます。
- 「国税専門官」は職種名ではなく、人事院規則上の「採用試験の名称」
- 採用後の本当の官職は「財務事務官」→「国税調査官・徴収官・査察官」
- 具体的な官職と職務を理解して面接に臨むことで、志望度の高さを強力にアピールできる
「国税専門官になりたい」という憧れから一歩踏み出して、「国税調査官として税務調査をしたい」「国税徴収官として適正な徴収をしたい」という具体的なキャリア像を描いてみてください。
その視点を持つことこそが、国税専門官採用試験を勝ち抜く最大のアドバンテージになるはずです。